
economia
Fed sube tasas: el riesgo país trepó a 515 puntos
Por Redacción · jueves, 17 de septiembre de 2026
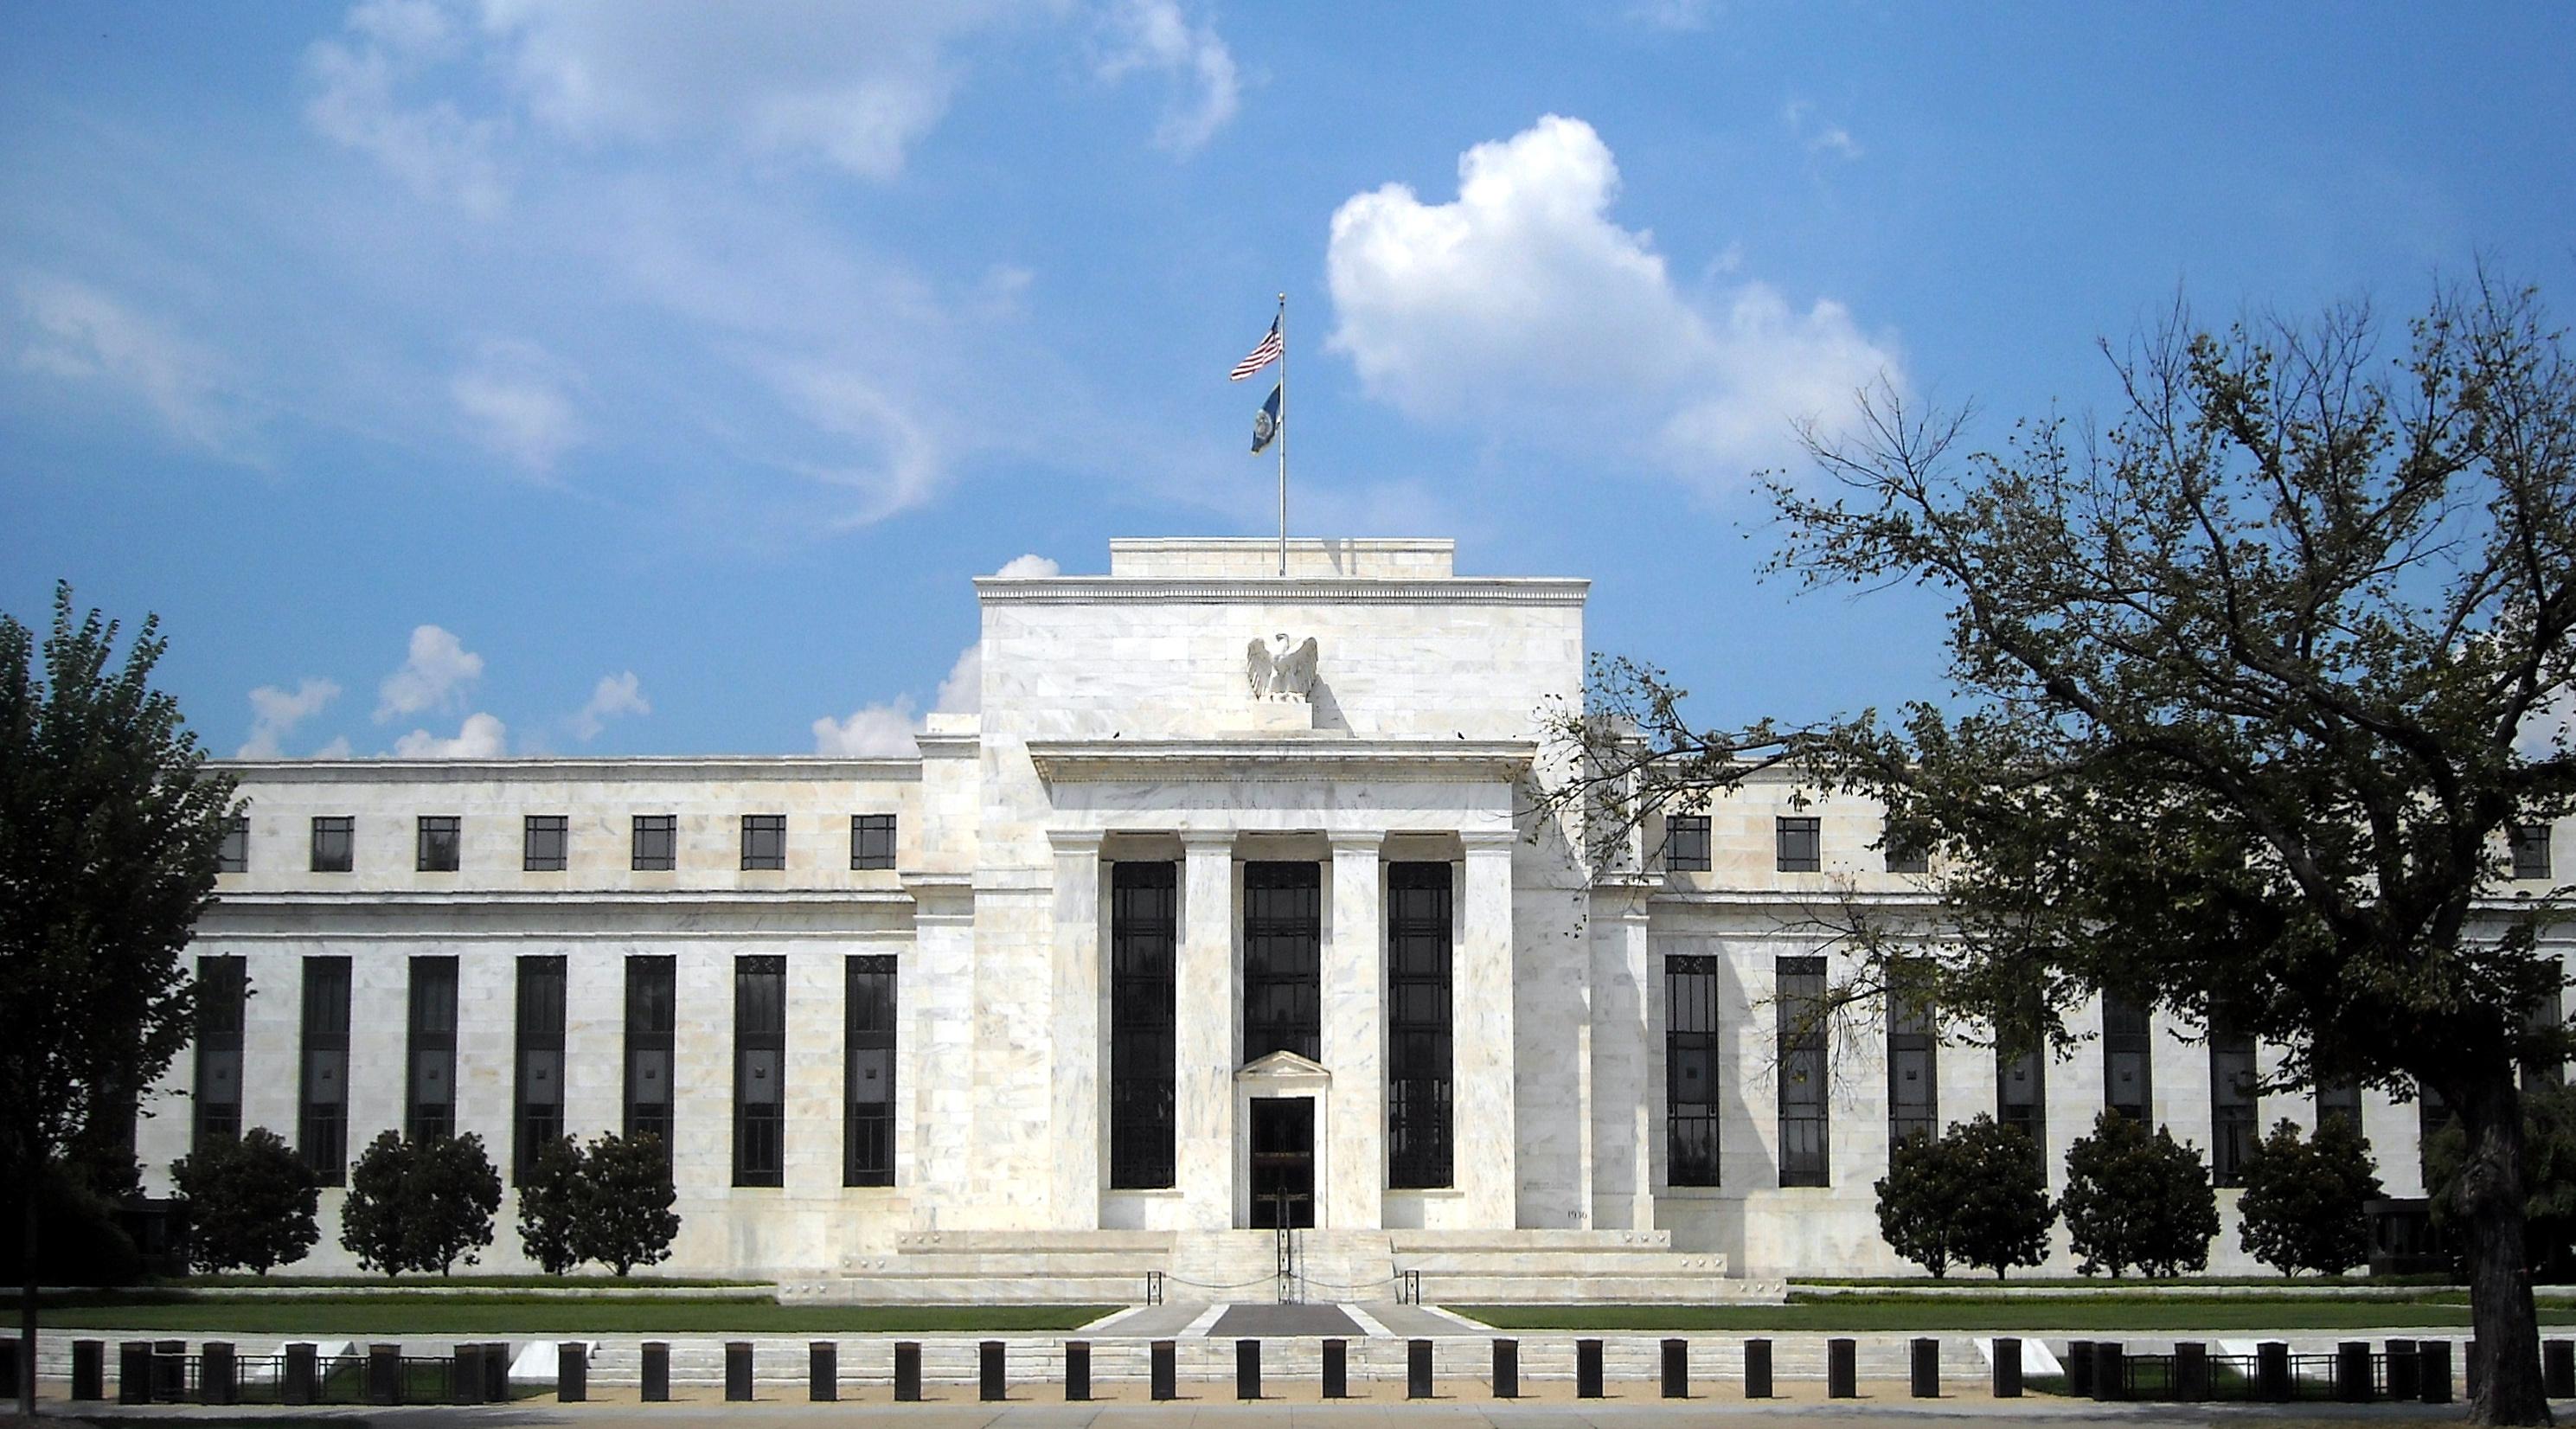
La primera suba de tasas de la Fed desde 2023 encarece el crédito global justo cuando Argentina debe refinanciar USD 24.900 millones en 2027.
La Reserva Federal de los Estados Unidos subió su tasa de referencia 25 puntos básicos y la llevó al rango de 3,75%-4%. Es la primera suba desde 2023 y la primera bajo la presidencia de Kevin Warsh, que asumió en mayo de este año. La decisión, esperada por el mercado pero no por eso inocua, cambió el signo del escenario financiero para la Argentina en cuestión de días: el riesgo país, que el 12 de septiembre había tocado los 485 puntos básicos, cerró el jueves 17 en torno a los 515, su nivel más alto desde el 26 de agosto.
Consultá la cotización del dólar hoy — oficial, blue, MEP y CCL actualizados.
Contexto
Durante casi tres años el mundo se acostumbró a una Fed que, en el peor de los casos, no bajaba las tasas. La novedad es que ahora las sube. El Comité Federal de Mercado Abierto justificó la decisión en una inflación estadounidense que se mantuvo en 3,4% en agosto, el mismo registro que en julio, sin señales de moderación y por encima del objetivo del 2% por quinto año consecutivo. A eso se sumó un mercado laboral que mostró más resistencia de la prevista.
Para la Argentina, el problema no es la magnitud del movimiento —25 puntos básicos es el mínimo incremento posible— sino la dirección y lo que el comunicado insinúa sobre lo que viene. El rendimiento de los bonos del Tesoro estadounidense a diez años había perforado el 5% en la previa de la reunión, un nivel que no se veía desde 2007, y se ubicó en 4,95% tras el anuncio. Ese número importa porque es el piso desde el cual se calcula todo lo demás: la tasa que paga la Argentina para endeudarse en moneda extranjera es el rendimiento del bono estadounidense más el riesgo país. Si sube el piso y sube la prima, el costo se mueve dos veces.
Esta misma semana el sitio había registrado el movimiento en sentido contrario: el riesgo país había bajado a 485 puntos pese a la semana más complicada del año por la Reserva Federal. La resolución de esa incertidumbre, lejos de confirmar el optimismo, lo revirtió.
Antecedentes
La compresión del riesgo país argentino fue el activo político más exhibido del programa económico. Llegar a la zona de 480-500 puntos era la evidencia de que el mercado había comprado el ancla fiscal. Pero esa compresión se apoyó, en parte, en un contexto internacional benigno: tasas largas estadounidenses estables y apetito por riesgo emergente.
El deterioro no arrancó con la Fed. Venía de antes y por otros canales. El 14 y 15 de septiembre las reservas del BCRA perforaron los USD 50.000 millones tras siete ruedas consecutivas de caída, y el mes de compras del Banco Central fue el más flojo desde que arrancó el programa de acumulación. La suba del petróleo por encima de los USD 100 el barril —Brent en USD 104,10, WTI en USD 101,30— agregó presión inflacionaria global y empujó las tasas largas.
El tercer antecedente es fiscal y está escrito. El propio proyecto de Presupuesto 2027 que Milei envió al Congreso reconoce el problema en su texto: "La persistencia del conflicto entre Estados Unidos e Irán, las tensiones en los mercados energéticos y el aumento de los rendimientos de los bonos del Tesoro estadounidense incrementaron la volatilidad financiera global y elevaron el costo potencial de nuevas emisiones soberanas". El Gobierno no fue sorprendido: escribió la advertencia antes de que la Fed decidiera.
Los números
La evolución de la semana permite medir el cambio de régimen. Vale una aclaración metodológica: las fuentes consultadas difieren levemente en el valor de cierre del riesgo país del 17 de septiembre, entre 506 y 515 puntos, según el momento de la toma y el proveedor del índice.
| Indicador | 12/09 | 16/09 | 17/09 |
|---|---|---|---|
| Riesgo país (pb) | 485 | 508 | 506-515 |
| Dólar mayorista | — | ~$1.508 | $1.510 |
| Dólar oficial (BNA, venta) | — | $1.530 | $1.535 |
| Dólar blue | — | — | $1.555-$1.560 |
| Contado con liquidación | — | — | $1.595 |
| Reservas BCRA (USD M) | — | 50.000 | 49.816 |
| Treasury 10 años | — | +5,00% | 4,95% |
Un dato llamativo es cuánto no se movió el tipo de cambio. En lo que va de 2026 el dólar oficial subió 55 pesos, un 3,8%, contra una inflación minorista acumulada cercana al 22% y una mayorista en torno al 20%. En septiembre la suba es de 1,50 peso, apenas 0,1%. El ajuste de la semana no pasó por el dólar —que incluso cedió: el mayorista bajó 3,50 pesos el jueves y el blue cerró a $1.560 y el oficial a $1.535— sino por la tasa a la que se descuenta la deuda argentina.
Las acciones, en cambio, se despegaron. El S&P Merval subió 1,1% el jueves hasta 3.061.512 puntos, aunque medido en dólares quedó plano en 1.914,81. Los ADR treparon hasta 6,7%, con Cresud, Central Puerto (+6,1%), IRSA (+4%) y Telecom (+1,5%) al frente, después de una rueda previa en rojo donde YPF había caído 3,7% y Transportadora de Gas del Sur 3,3%. Los bonos soberanos en dólares terminaron con alzas moderadas —Global 2041 y Global 2046 +0,3%, Bonar 2030 +0,2%— pero insuficientes para frenar la ampliación del spread.
Qué está en juego
La respuesta está en el calendario de 2027. El programa financiero oficial contempla vencimientos en moneda extranjera por USD 24.900 millones durante ese año, con más de la mitad concentrada en acreedores privados. Para cubrirlos, el Presupuesto prevé colocar BONARes por unos $19,1 billones de pesos —entre USD 11.000 y 12.600 millones según el tipo de cambio que se use, con Portfolio Personal Inversiones estimando la cifra más alta al oficial— y USD 6.270 millones de organismos multilaterales (FMI, BID y BIRF).
| Concepto (2027) | Monto |
|---|---|
| Vencimientos en moneda extranjera | USD 24.900 millones |
| Colocación prevista de BONARes | ~USD 11.000-12.600 millones |
| Organismos multilaterales (FMI, BID, BIRF) | USD 6.270 millones |
| Tope legal para emisión bajo ley extranjera (art. 42) | ~USD 33.700 millones (est. PxQ) |
| Emisión concreta de Globales en el programa | No figura |
El detalle más elocuente es el último. El artículo 42 del proyecto autoriza a colocar hasta el 18% de los títulos públicos en moneda extranjera bajo jurisdicción foránea —unos USD 33.700 millones según la consultora PxQ—, pero el programa financiero no incluye ninguna emisión de bonos Globales concreta. El Tesoro prioriza los BONARes en el mercado local. Es decir: el Gobierno pidió la autorización legal para volver a los mercados internacionales, pero no la presupuestó. El riesgo país es exactamente la variable que decide si esa autorización se usa o queda dormida.
Lecturas posibles
No hay consenso, y conviene no fabricarlo.
La lectura del shock prolongado. Si el comunicado de la Fed anticipa más subas —los analistas consultados hablan de hasta tres alzas adicionales—, el piso de tasas se consolida arriba y la ventana de refinanciación 2027 se encarece o se cierra. Robert Sockin, economista jefe para Estados Unidos de PGIM, fue explícito: "si la inflación no vuelve a bajar con la suficiente rapidez, tendremos más trabajo por delante".
La lectura del nivel, no la dirección. Gustavo Araujo, jefe de Research de Criteria, plantea que lo que importa es la estabilización: "Si las tasas estadounidenses se estabilizan tras la decisión y el riesgo país deja de ampliarse, los bonos podrían recuperar parte del terreno perdido aun con una Fed más restrictiva". Bajo esta lectura, una Fed dura pero previsible es manejable; lo que mata es la incertidumbre.
La lectura de los términos de intercambio. El economista Juan Manuel Franco señala que las perspectivas de la Argentina y de los emergentes dependen de la fortaleza del dólar frente a otras monedas y del movimiento de los precios de las commodities, ambos hoy en ciclos alcistas. Acá hay una ambigüedad genuina: el petróleo por encima de USD 100 es inflación importada para el mundo, pero también más dólares de exportación para Vaca Muerta. El signo neto no está resuelto.
La lectura oficial. El Gobierno puede argumentar —con el texto del Presupuesto en la mano— que ya asumió el escenario adverso, que el déficit cero reduce la necesidad de financiamiento neto y que la estrategia de BONARes locales lo independiza de Wall Street. La contracara es que esa independencia tiene precio: se paga con tasas locales altas y con presión sobre las reservas.
Qué mirar hacia adelante
Tres marcadores concretos.
Uno: dónde se estabiliza el Treasury a diez años. Si vuelve a consolidarse arriba del 5%, la discusión sobre el regreso a los mercados internacionales se pospone sola, sin necesidad de que nada cambie en la Argentina. Si retrocede hacia 4,5%, la ventana sigue abierta.
Dos: el umbral de riesgo país. Circula en los informes de mercado un número de referencia: en torno a los 560 puntos básicos, consistente con una convergencia hacia 1,5 veces el spread de la deuda emergente high yield, sería el nivel compatible con un regreso sostenible al financiamiento externo. La Argentina está por debajo de ese umbral, pero se movió 30 puntos en la dirección equivocada en cinco días. Es la misma variable que define si el país puede aspirar a recuperar el grado de inversión.
Tres: el tratamiento del Presupuesto. El debate en la Comisión de Presupuesto y Hacienda de Diputados arranca el 7 de octubre, con las exposiciones de los secretarios de Hacienda, Carlos Guberman, y de Finanzas, Federico Furiase. El proyecto proyecta un dólar a $1.847,60, inflación del 18% y crecimiento del 4%. Cada punto de riesgo país que se suma vuelve más caro el supuesto de financiamiento que sostiene esos números, y más difícil la negociación de los votos.
Un dato de contexto que corre en sentido inverso: el Índice de Confianza del Consumidor de la Universidad Torcuato Di Tella mejoró 2,4% mensual en septiembre. La economía real y la financiera no siempre miran lo mismo al mismo tiempo.
- El dólar cayó por cuarta rueda seguida y septiembre ya es negativo, pero el riesgo país subió y las reservas del BCRA perforaron los USD 50.000 millones
- Presupuesto 2027: los números que Milei lleva al Congreso y por qué el Gobierno no tiene los votos asegurados para aprobarlo
- El riesgo país argentino bajó a 485 puntos pese a la semana más complicada del año por la Reserva Federal
- Riesgo país en mínimos, industria en caída y casi 9.000 empresas menos: la letra chica detrás de la calma financiera en Argentina
- Riesgo país por debajo de 500 puntos e inflación de 1,7% en agosto: por qué el Gobierno prioriza la estabilidad cambiaria aunque la economía crecería menos de 2% en 2026
- Los bonos argentinos resisten el derrumbe global de la deuda mientras el BCRA ya superó la meta anual de reservas del FMI
- El riesgo país cerró en 494 puntos y consolidó su lugar por debajo de los 500
- Riesgo país perforó los 500 puntos y subió el Merval
- ¿Qué es el grado de inversión (investment grade) y qué significaría que Argentina lo recupere?
- El riesgo país tocó un máximo de tres meses y cayó
- El BCRA tuvo el mes más flojo de compras de dólares desde que arrancó el programa de acumulación de reservas y las reservas cayeron por séptima rueda consecutiva
- Plazo fijo: bancos bajaron la tasa hasta 0,75 puntos y el rendimiento sigue por debajo de la inflación
- El riesgo país argentino bajó a 485 puntos pese a la semana más complicada del año por la Reserva Federal
- Créditos hipotecarios UVA: los bancos vuelven a bajar tasas tras la licitación del FGS de ANSES
- La mora de las empresas se quintuplicó en menos de dos años en Argentina: cuáles son los sectores más afectados
- Qué anticipan los economistas sobre el PBI del segundo trimestre que el INDEC difunde hoy y por qué complica el relato oficial
- Presupuesto 2027: el Gobierno proyecta un dólar a $1.847, inflación del 18% y recorta fondos a universidades y ciencia
- Presupuesto 2027: el Gobierno proyecta 4% de crecimiento, 21,1% de inflación y dólar a $1.847,60
- Presupuesto 2027: los números que Milei lleva al Congreso y por qué el Gobierno no tiene los votos asegurados para aprobarlo
- ¿Qué es el Presupuesto Nacional y cómo se aprueba (o se prorroga) en Argentina?
Esta nota fue elaborada con asistencia de inteligencia artificial a partir de fuentes públicas y verificables, y revisada por nuestro equipo editorial antes de su publicación. Conocé cómo trabajamos.


