economia
Riesgo país toca 655 puntos: qué dijo Caputo
Por Redacción · viernes, 2 de octubre de 2026
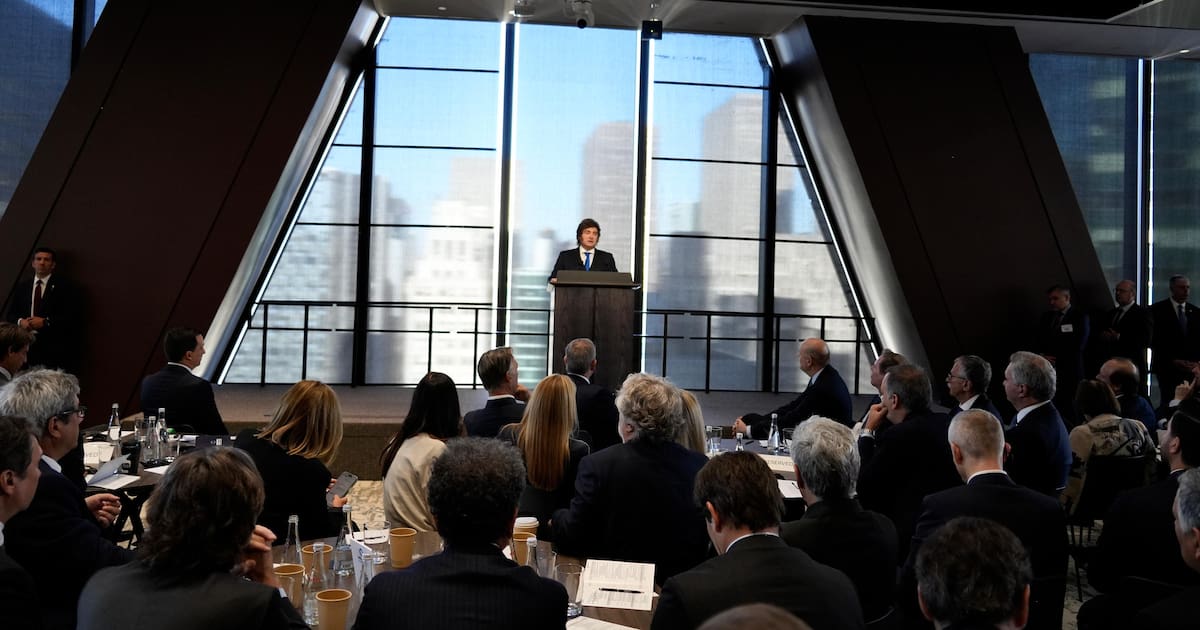
Caputo atribuyó el salto del riesgo país a 655 puntos a un "shock externo" y ligó la reforma tributaria a un segundo mandato de Milei.
El Coloquio de IDEA y un mensaje grabado en el peor momento posible
El riesgo país argentino llegó a 655 puntos básicos el viernes 2 de octubre, su nivel más alto de todo 2026, en el mismo momento en que se proyectaba en la sesión de cierre del 62° Coloquio de IDEA, en Mar del Plata, un mensaje grabado del ministro de Economía, Luis Caputo. La coincidencia temporal —no necesariamente causal, pero sí incómoda en términos de comunicación— quedó registrada por buena parte de la cobertura periodística del encuentro empresarial, que se desarrolló del 30 de septiembre al 2 de octubre con la participación de Javier Milei al frente de la agenda presidencial.
Consultá la cotización del dólar hoy — oficial, blue, MEP y CCL actualizados.
En ese mensaje, Caputo atribuyó la escalada del riesgo país a lo que calificó como un "shock externo brutal": la suba de las tasas de interés internacionales combinada con un fuerte aumento del precio del petróleo. Fue categórico con la comparación histórica: "en cualquier otro contexto, Argentina hubiera durado cinco minutos" frente a un shock de esa magnitud, dijo, buscando poner el foco en variables globales que el Gobierno no controla. Para contextualizar qué mide exactamente ese indicador y por qué se volvió una referencia casi diaria del humor del mercado, puede consultarse esta guía sobre qué es el riesgo país y por qué importa.
El propio presidente del Coloquio de IDEA sumó una nota de cautela que trascendió la coyuntura inmediata: advirtió que 2027 "no tendrá un gran crecimiento" económico, una señal que —viniendo del ámbito empresarial que reúne el Coloquio— pesa tanto o más que cualquier declaración oficial sobre el humor de fondo de quienes tienen que decidir inversiones con un horizonte más largo que la próxima rueda de bonos.
Antecedentes: una escalada que no empezó el viernes
El salto a 655 puntos no fue un evento aislado sino la continuación de una tendencia que se viene acentuando desde julio. El riesgo país había tocado un mínimo de 2026 de alrededor de 400 puntos en ese mes, y desde entonces encadenó subas que lo llevaron a rondar los 610 puntos el 28 de septiembre, según el análisis publicado ese día sobre el faltante de financiamiento para el programa financiero de 2027. Esa nota ya anticipaba que el mercado veía lejana la forma de cubrir los USD 13.000 millones que le faltan al Tesoro, un problema de fondo que no se resolvió en la semana siguiente.
El telón de fondo inmediato de estos días fue la gira de Javier Milei por la "Argentina Week" en París, entre el 30 de septiembre y el 2 de octubre, con una delegación de gobernadores y la promesa de una "bazuca" financiera de USD 75.000 millones —swaps de monedas, compra de reservas, contratos de futuros— pensada para sostener el proceso electoral de 2027. Ese anuncio y su contraste con el riesgo país en máximos de seis meses ya fue analizado en profundidad en esta nota del día anterior, por lo que acá vale solo como antecedente: la vuelta de Milei de París coincidió, de hecho, con el salto del riesgo país a 636 puntos el 1 y 2 de octubre, previo al pico de 650-655 durante el Coloquio.
A esa tensión financiera se le sumó un dato que viene erosionando la narrativa de acumulación de reservas: el Banco Central encadenó nueve días consecutivos de caída de reservas hasta los USD 47.482 millones al 30 de septiembre, tal como quedó documentado en el seguimiento publicado ese mismo día. La caída se da pese a que Caputo había proyectado compras por casi USD 20.000 millones para todo 2026, una meta que a esta altura del año luce cada vez más exigente.
Los números: la escalada del riesgo país en cifras
La serie de los últimos meses permite ver con claridad la aceleración de las últimas dos semanas, que contrasta con la relativa calma del tercer trimestre:
| Fecha | Riesgo país (puntos básicos) |
|---|---|
| Julio de 2026 (mínimo del año) | ~400 |
| Semana previa al 30/9 | 628 (cierre semanal) |
| 28 de septiembre | ~610 (máximo de 6 meses hasta ese momento) |
| 30 de septiembre | 607 (cierre) |
| 1-2 de octubre (tras la vuelta de Milei de París) | 636 |
| 2 de octubre (durante el Coloquio de IDEA) | 650-655 (máximo del año) |
A ese cuadro se le suma el dato de reservas del Banco Central: USD 47.482 millones al 30 de septiembre, tras nueve ruedas consecutivas de caída. La combinación de ambas series —riesgo país en alza y reservas en baja, en simultáneo— es la que más preocupa a los analistas que siguen de cerca el programa financiero de 2027, porque son las dos variables que el mercado mira para estimar la capacidad de pago del país en el corto plazo. Quien quiera seguir la evolución día a día puede hacerlo en el dashboard con la cotización actualizada del riesgo país que mantiene este medio.
Qué está en juego: credibilidad oficial y una reforma que se corre a 2027-2031
Hay dos frentes abiertos en simultáneo. El primero es la credibilidad de la explicación oficial. Que existan un shock de tasas internacionales y un salto en el precio del petróleo es un hecho verificable y una explicación plausible de parte de la suba del riesgo país argentino, que —como activo emergente— no es inmune a lo que pasa en el resto del mundo. Pero la pregunta que se abre es si ese shock externo alcanza para explicar todo el movimiento, o si una porción relevante responde a factores puramente locales. El propio Caputo dejó una grieta en su propio relato cuando reconoció, en el mismo discurso, un cierto "temor a volver al infierno" entre los inversores: es decir, el miedo de que el Gobierno cambie de rumbo económico. Esa frase no es menor, porque admite que al menos parte de la suba tiene origen doméstico y no solo externo.
El segundo frente es más estructural: qué implica para ahorristas y empresas que el Gobierno condicione la reforma tributaria integral —el capítulo más esperado por el sector privado, centrado en bajar Ingresos Brutos— a un eventual segundo mandato de Milei, es decir, a partir de 2027 y hasta 2031. Las fuentes consultadas no son unánimes sobre la fecha exacta: algunas coberturas hablan de una reforma "para 2027", mientras que las notas más detalladas la ubican recién "para 2031" o, en todo caso, condicionada a la reelección. Lo que sí es consistente entre las distintas versiones es que la reforma queda atada a un resultado electoral que todavía no ocurrió, y que buena parte de los impuestos más distorsivos para las empresas —Ingresos Brutos, tasas municipales— son de jurisdicción provincial y municipal, no nacional, lo que obliga a cualquier reforma a negociar con las provincias antes de poder aplicarse.
Para una empresa que hoy paga Ingresos Brutos, la diferencia entre "la reforma llega en 2027" y "la reforma llega recién si hay reelección en 2031" no es un detalle semántico: es la diferencia entre planificar inversiones con un horizonte de uno o dos años y planificarlas con un horizonte de cinco. Esa incertidumbre sobre el cronograma es, en sí misma, una variable que el mercado también puede estar empezando a cotizar.
Lecturas posibles: shock externo genuino vs. incertidumbre local
De los hechos disponibles surgen al menos dos lecturas, no necesariamente excluyentes entre sí.
- La lectura oficial: la suba del riesgo país responde a un fenómeno global —tasas internacionales más altas y petróleo más caro— que afecta a los emergentes en general y que, en un contexto distinto, hubiera impactado mucho más fuerte sobre una economía como la argentina. Bajo esta lectura, el salto a 655 puntos es más un problema de clima financiero internacional que una señal sobre la economía local.
- La lectura que pone el foco en lo local: parte de la misma declaración de Caputo, cuando admite el "temor a volver al infierno" de los inversores. Esta lectura suma la incertidumbre pre-electoral, la demora de la reforma tributaria hasta un eventual segundo mandato —que deja sin resolver en el corto plazo uno de los reclamos centrales del empresariado reunido en el Coloquio— y la caída de nueve días seguidos en las reservas del Banco Central, justo cuando Caputo había proyectado compras por casi USD 20.000 millones para el año. Bajo esta lectura, el shock externo es real pero no explica toda la magnitud del movimiento.
Ninguna de las dos lecturas requiere descartar la otra: es perfectamente consistente que haya un componente externo genuino —que el ministro no inventó— y, al mismo tiempo, un descuento adicional por factores domésticos que el propio funcionario reconoció en la misma intervención. La pregunta relevante no es cuál de las dos es "la correcta", sino qué proporción del salto corresponde a cada una, algo que ningún dato de los disponibles permite despejar con precisión.
Qué mirar hacia adelante
El primer indicador a seguir en las próximas ruedas es, obviamente, si el riesgo país sigue subiendo desde los 650-655 puntos o si encuentra un techo. Una corrección a la baja en los próximos días reforzaría la lectura de que el salto del 2 de octubre fue efectivamente un pico ligado a un shock puntual; una continuidad de la suba, en cambio, alimentaría la lectura de que hay algo más estructural detrás.
En el plano de la reforma tributaria, lo que hay hasta ahora es una propuesta en danza, no una ley aprobada: el esquema que circula habla de bajar unos 20 impuestos, reducir alícuotas y ampliar la base imponible, con el objetivo declarado de devolver al sector privado hasta USD 500.000 millones hacia 2031 si hay un segundo mandato. Dentro de ese paquete se evalúa un "Súper IVA" en el que la Nación cobraría una alícuota del 9% y las provincias podrían sumar hasta 12%, manteniendo el 21% actual entre ambas jurisdicciones, a cambio de que las provincias eliminen Ingresos Brutos —que hoy representa aproximadamente el 78% de la recaudación tributaria provincial—. El punto crítico de ese intercambio es que depende de que cada provincia acepte resignar su principal fuente de recursos propios a cambio de una porción de un IVA compartido, una negociación que recién empezaría a definirse si Milei fuera reelecto.
Hasta entonces, lo que queda en pie es la tensión entre el diagnóstico oficial de un shock externo que explicaría la suba del riesgo país y los datos concretos del mercado —reservas en baja, riesgo país en máximos del año— que conviven con una reforma tributaria clave corrida a un horizonte de cinco años.
- Qué es Ingresos Brutos, el impuesto más distorsivo
- ¿Qué es el Impuesto a los Bienes Personales y quién debe pagarlo en Argentina?
- Caputo prometió bajar impuestos en 2027, pero la reforma tributaria de fondo espera un eventual segundo mandato de Milei
- Caputo confirmó una nueva baja de impuestos para 2027 y anticipó una reforma tributaria de fondo para un eventual segundo mandato
Esta nota fue elaborada con asistencia de inteligencia artificial a partir de fuentes públicas y verificables, y revisada por nuestro equipo editorial antes de su publicación. Conocé cómo trabajamos.