economia
¿Hay recesión en Argentina? Caputo dice que no
Por Redacción · sábado, 3 de octubre de 2026
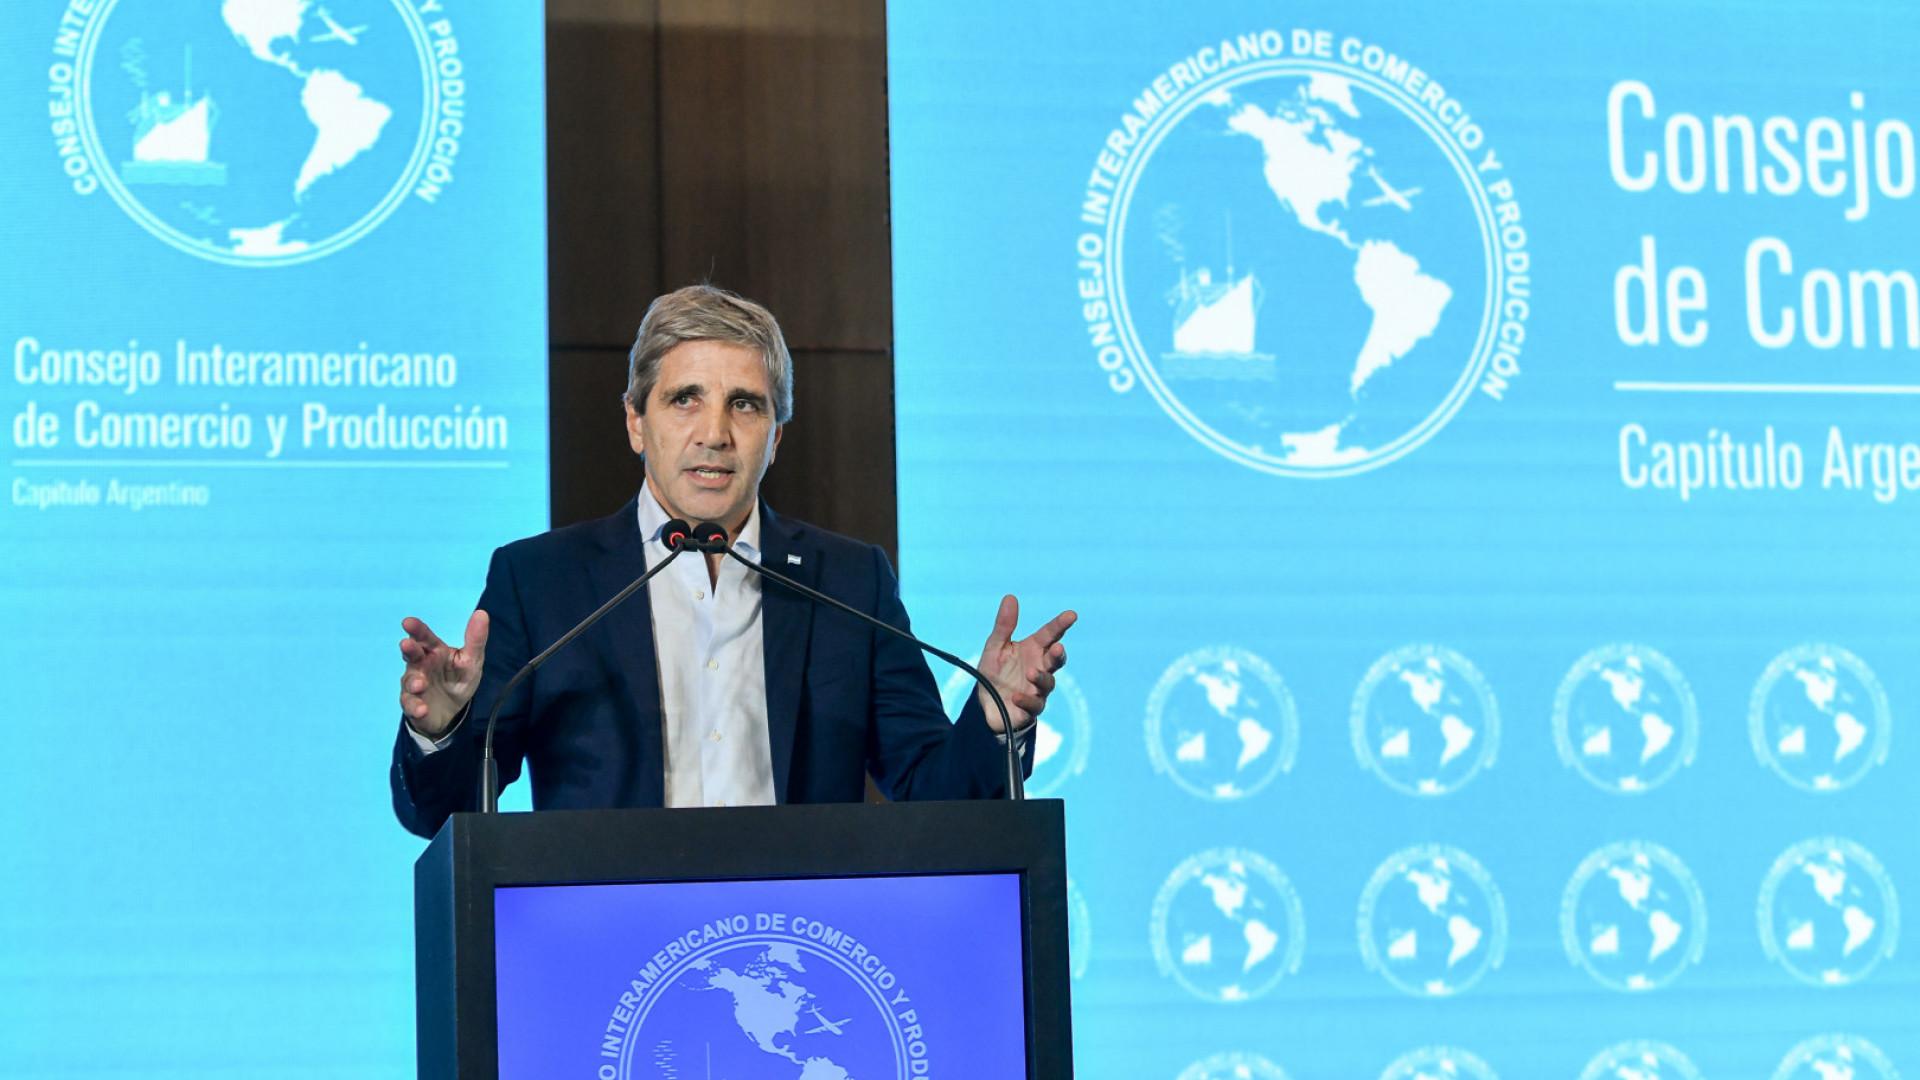
Caputo negó que Argentina esté en recesión y dijo que la economía "crece menos", mientras atribuyó la suba del riesgo país al riesgo electoral de 2027.
Contexto: de "shock externo" a "riesgo electoral" en 24 horas
El viernes 2 de octubre, durante el Coloquio de IDEA, el ministro de Economía Luis Caputo había explicado la suba del riesgo país a 655 puntos básicos —máximo del año— como consecuencia de un "shock externo brutal": la combinación de tasas de interés internacionales más altas y un salto en el precio del petróleo. Apenas un día después, el 3 de octubre, el propio ministro ofreció una explicación distinta y más política: dijo que el verdadero factor detrás de la escalada no es el riesgo de una crisis económica sino el "riesgo electoral" de cara a 2027, es decir, la posibilidad de que el kirchnerismo vuelva al poder. "El mundo pide que Argentina no vuelva al pasado", resumió, e insistió en que el país "transmite confianza" pese a los números del mercado.
Consultá la cotización del dólar hoy — oficial, blue, MEP y CCL actualizados.
En la misma ronda de declaraciones, Caputo descartó que Argentina esté en recesión, aunque admitió que la economía "crece menos" o "a menor ritmo" que antes. La secuencia —primero un shock externo, después un riesgo político— no es menor: implica que en menos de 24 horas el discurso oficial pasó de ubicar la causa principal fuera del país a ubicarla en la incertidumbre doméstica sobre el resultado de una elección que todavía no ocurrió.
Antecedentes: una escalada de varias semanas con un dato de actividad que preocupa
El salto del riesgo país no es un evento de un solo día. Veía rondar los 610 puntos a fines de septiembre, llegó a 636 tras la vuelta de Javier Milei de la gira "Argentina Week" en París, y tocó el máximo anual de 655 puntos el 2 de octubre, coincidiendo con el Coloquio de IDEA —como ya se detalló en el análisis publicado ayer sobre ese mensaje—. Para quien quiera entender qué mide exactamente este indicador, está esta guía sobre qué es el riesgo país y por qué importa.
El debate sobre la recesión, por su parte, viene de antes. El PBI había caído 0,6% en el segundo trimestre de 2026 y el indicador mensual de actividad (EMAE) mostró un derrumbe del 2,9% en julio, datos que esta misma sección ya había señalado como una alerta de recesión técnica. Técnicamente, una recesión se confirma con dos trimestres consecutivos de caída del PBI —ver esta guía sobre cómo se mide una recesión técnica—, y el dato del tercer trimestre de 2026 todavía no está disponible. Es decir: la frase de Caputo de que "no hay recesión" es, por ahora, compatible con los datos conocidos, pero no los cierra: si el tercer trimestre también muestra una caída, la discusión cambia de naturaleza.
A ese cuadro se suma el deterioro de las reservas del Banco Central, que había encadenado nueve bajas consecutivas hasta fines de septiembre, y el faltante de financiamiento de unos USD 13.000 millones que el Tesoro necesita cubrir para el programa de 2027 —ambos ya documentados en análisis previos de esta sección—.
Los números
| Indicador | Dato |
|---|---|
| Riesgo país, 28 de septiembre | ~610 puntos |
| Riesgo país, 2 de octubre (Coloquio de IDEA) | 655 puntos (máximo del año) |
| Riesgo país, 3 de octubre | se mantuvo por encima de los 650 puntos |
| PBI, segundo trimestre de 2026 | -0,6% trimestral |
| EMAE, julio de 2026 | -2,9% |
| Reservas del BCRA, 30 de septiembre | USD 47.482 millones, 9° baja consecutiva |
| Brecha de financiamiento para 2027 | ~USD 13.000 millones |
La lectura de esta serie es la que vuelve relevante la discusión semántica entre "crecer menos" y "recesión": los dos trimestres que definirían técnicamente una recesión son el segundo (ya confirmado negativo) y el tercero (todavía sin publicar). Mientras ese dato no esté, cualquier afirmación categórica —oficial u opositora— se apoya más en la lectura política del humor económico que en el dato duro.
Qué está en juego
Hay algo más que una discusión semántica entre "crecer menos" y "estar en recesión". Si el Gobierno logra instalar que la suba del riesgo país responde al "riesgo electoral" y no a la gestión económica, el costo político de los próximos meses de volatilidad financiera queda acotado: la lectura oficial traslada la responsabilidad a la incertidumbre sobre 2027 antes que a las decisiones tomadas en 2026. Si en cambio se confirma una caída del PBI en el tercer trimestre, la discusión se traslada del terreno electoral al de la gestión, con el agravante de que la tasa de financiamiento ya encareció por el propio riesgo país en niveles máximos del año.
Para las empresas y los ahorristas, la diferencia práctica es inmediata: un riesgo país en 650-655 puntos encarece el crédito externo e interno, y una economía que "crece menos" —lo admita o no el Gobierno como recesión— impacta en el consumo y en la actividad de los sectores más sensibles a la tasa de interés, como la construcción y el crédito hipotecario.
Lecturas posibles
- La lectura oficial: el "riesgo electoral" es una explicación consistente con el discurso que viene sosteniendo el Gobierno desde las elecciones legislativas: el mercado no desconfía del rumbo económico sino de que ese rumbo se revierta si gana la oposición en 2027. Bajo esta lectura, admitir que la economía "crece menos" no equivale a admitir una recesión, y el dato duro (todavía sin el tercer trimestre) le da la razón, al menos por ahora.
- La lectura más escéptica: el cambio de explicación en menos de 24 horas —de un shock externo a un riesgo político— llama la atención por sí mismo, y medios críticos del Gobierno directamente lo leyeron como un traslado de responsabilidad hacia el kirchnerismo antes que una autocrítica sobre el freno de la actividad. Bajo esta lectura, la negación de la recesión es, en el mejor de los casos, prematura: se apoya en que falta un dato (el tercer trimestre) que todavía puede confirmar la caída, no en que ese dato ya haya descartado la recesión.
Ambas lecturas comparten un mismo punto ciego: ninguna de las dos puede, con la información disponible al 3 de octubre, afirmar con certeza si hubo o no una segunda caída trimestral consecutiva del PBI.
Qué mirar hacia adelante
El dato que despeja la discusión de fondo es la publicación del PBI del tercer trimestre de 2026 por parte del INDEC: si confirma una segunda caída consecutiva, la discusión deja de ser sobre expectativas electorales y pasa a ser sobre una recesión técnica ya consumada. Hasta entonces, conviene seguir de cerca tres variables en paralelo: la evolución diaria del riesgo país —disponible en el dashboard de este medio—, el nivel de reservas del Banco Central, y si el propio Gobierno modifica nuevamente su explicación pública a medida que se acerque la campaña de 2027.
- Riesgo país tocó su máximo del año: 655 puntos
- AFIP ya recibe datos de cuentas argentinas en EEUU
- A los 1000 días de gobierno, Milei giró hacia Malvinas: por qué el ajuste económico sigue "sagrado" pese a la caída en las encuestas
- Riesgo país por encima de los 500 puntos: por qué se dispara la demanda de dólares mientras la inflación cede de a poco
- Riesgo país en 512 puntos y dólar mayorista arriba de $1.500: qué esperan los mercados de la mega sesión del 26 de agosto por la reforma del BCRA
Esta nota fue elaborada con asistencia de inteligencia artificial a partir de fuentes públicas y verificables, y revisada por nuestro equipo editorial antes de su publicación. Conocé cómo trabajamos.