economia
Dólar atrasado: el dilema que debate el Gobierno
Por Redacción · jueves, 8 de octubre de 2026

El economista que Milei llevó al Gabinete planteó tres dudas sobre tasas, crédito y el dólar, mientras el riesgo país sigue sobre los 580 puntos.
Contexto
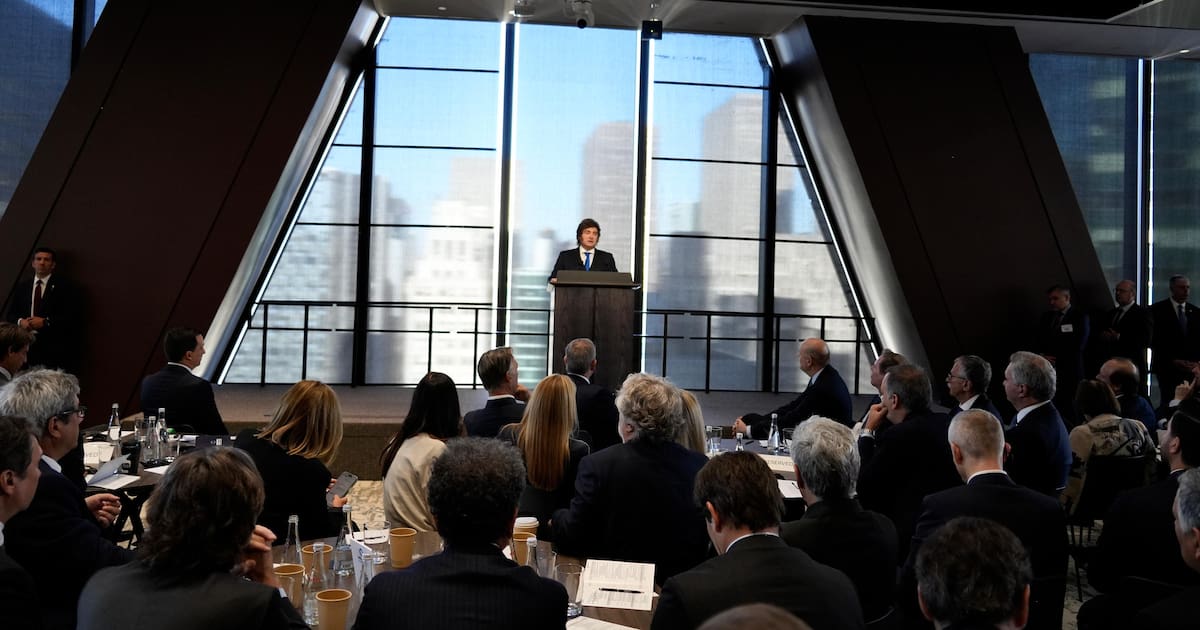
El lunes 5 de octubre, Javier Milei invitó a un economista a exponer en la reunión de Gabinete que no es funcionario de su gobierno: Alberto Ades, doctor en Economía por Harvard y radicado en Nueva York, con más de 30 años de trayectoria entre Goldman Sachs, Citi y Bank of America. El comunicado oficial lo ubicó al mismo nivel que los ministros presentes. El dato que más circuló no fue ese, sino uno de ausencia: el ministro de Economía, Luis "Toto" Caputo, no fue a la reunión —se excusó por una gripe— y esa misma noche apareció igual en el streaming de Carajo.
Consultá la cotización del dólar hoy — oficial, blue, MEP y CCL actualizados.
Ades no se limitó a elogiar. Publicó en X un documento que combina un balance positivo del ordenamiento fiscal y la desinflación con tres preguntas abiertas que tocan el corazón del programa: si la política monetaria es demasiado restrictiva, qué haría falta para que los más de USD 300.000 millones que los argentinos mantienen fuera del sistema bancario entren a jugar como crédito, y si convendría tolerar un tipo de cambio real más alto. Ninguna tiene una respuesta cerrada en su propio texto, pero las tres apuntan a la misma tensión: la cotización del dólar está calma —el oficial cerró el 8/10 en $1.540 y el blue en $1.555— mientras el riesgo país sigue pegado a la zona de los 580-600 puntos, muy por encima de los pisos que tocó a mitad de año.
Antecedentes
La apreciación del tipo de cambio real que señala Ades no es un dato aislado de esta semana: es la contracara esperable de un proceso de desinflación, y este sitio ya lo viene siguiendo. El dólar mayorista acumula la brecha más amplia con el techo de la banda desde mayo de 2025, y el análisis de esta semana sobre por qué el dólar está calmo mientras el riesgo país no baja ya había marcado esa misma disonancia. El propio riesgo país tuvo un respiro parcial: bajó de 655 a 573 puntos tras la victoria de Jair Bolsonaro en la primera vuelta brasileña, pero ese "efecto Bolsonaro" dejó de sostenerse a las 48 horas y volvió a treparse hacia los 600 puntos antes de cerrar la semana en 586.
Del lado real de la economía, los últimos datos no acompañan: la industria proyecta una caída del consumo con hasta 50.000 empleos menos en los próximos meses, y aunque el BCRA aceleró la compra de dólares (USD 369 millones en una semana), los propios pagos de deuda limitan cuánto de eso queda como reservas netas. Según reconstruyó La Política Online a partir de la cobertura de Jorge Liotti en La Nación, el propio Caputo le transmitió a un grupo de gobernadores en París un diagnóstico más crudo que el oficial —consumo y recaudación cayendo— y advirtió que los acuerdos políticos no pueden esperar hasta marzo. Milei, según esa misma reconstrucción, no comparte ese diagnóstico.
Los números
| Indicador | Valor actual | Referencia de comparación |
|---|---|---|
| Tipo de cambio real (índice BCRA) | 85,2 puntos | Promedio de los últimos 25 años: 120 puntos |
| Dólar oficial | $1.540 (venta, 8/10) | Dólar blue: $1.555 — brecha de ~1% |
| Dólar MEP / CCL | $1.542 / $1.610 (8/10) | — |
| Riesgo país (EMBI+ JP Morgan) | 586 puntos (8/10) | Piso del año: 573 (7/10), techo reciente: 655 (3-5/10) |
| Cuenta corriente | Superávit de USD 2.200 M | 2018: déficit de USD 28.000 M (+5% del PBI) |
| Resultado fiscal | Superávit financiero 0,1% del PBI / primario 0,6% | 2018: déficit financiero de 6,1% del PBI |
La lectura de Ades sobre esos números es que la comparación con la crisis de 2018 —el fantasma que más se invoca cuando sube el dólar o el riesgo país— no aplica: los flujos (cuenta corriente, fiscal) están ordenados. El problema, dice, es de stock: faltan reservas netas y no hay acceso pleno a los mercados de crédito internacionales, algo que un EMBI+ todavía por encima de los 500 puntos confirma en los hechos.
Qué está en juego
Para las empresas, el dilema que plantea Ades sobre la "política monetaria demasiado restrictiva" se traduce en crédito caro justo cuando la industria ya proyecta cierres y despidos. Para los ahorristas, la pregunta sobre cómo atraer al sistema bancario una porción de los USD 300.000 millones que hoy están fuera de los bancos define si el programa puede financiar inversión con ahorro genuino o sigue dependiendo de la emisión limitada y del propio superávit fiscal. Y para el Gobierno, la tercera pregunta —si convendría un dólar más alto— no es solo técnica: un tipo de cambio real más depreciado alivia a los sectores que compiten con importaciones y a la construcción, pero encarece insumos importados y le pega al poder de compra justo en un año en el que, según mediciones citadas en la cobertura de estos días, cada vez más argentinos dudan de que la mejora macroeconómica llegue a su bolsillo.
Lecturas posibles
No hay una sola interpretación de por qué Ades terminó en el centro de la escena esta semana, y conviene no tratarlas como si fueran la misma lectura:
La lectura económica, que es la que el propio Ades deja por escrito: el programa apunta de palabra a la tercera vía —reformas de productividad que eleven el tipo de cambio de equilibrio— pero el único instrumento disponible hoy para "fortalecer" el peso sin devaluar de golpe es más ajuste fiscal, en un año electoral donde ese ajuste es politicamente más caro.
La lectura política, reportada por La Política Online a partir de fuentes no identificadas, lee la combinación de la presencia de Ades —a quien describen como alguien que "entiende mejor la macro" que Caputo y que aspiraría a su cargo— con la ausencia del ministro como una señal de tensión interna. Esta lectura no está confirmada por ninguna fuente oficial y debe tomarse como una interpretación, no como un hecho.
La lectura crítica desde la oposición económica: referentes como Carlos Melconian, que se reúne regularmente con Patricia Bullrich según reportó Clarín, insisten en que el atraso cambiario ya genera fuga ("los dólares se van a Punta Cana", en su frase), una posición que choca de lleno con la idea de Ades de que el dólar bajo todavía puede sostenerse si se ordena el stock de reservas.
Qué mirar hacia adelante
- La evolución semana a semana del riesgo país: si vuelve a acercarse a los 600 puntos o retoma la baja que dejó trunca el "efecto Bolsonaro".
- La cuarta revisión del acuerdo con el FMI, después de que la meta fiscal del primer semestre se incumpliera por poco en la revisión anterior.
- El dato de actividad industrial y consumo del próximo mes, para confirmar o no la proyección de hasta 50.000 empleos menos.
- Si el respaldo verbal que ya adelantó el secretario del Tesoro de EE.UU., Scott Bessent, se traduce en algo concreto antes de la "pared de vencimientos" que el propio Ades ubica en 2027.
- Señales adicionales sobre si la relación entre Ades y el equipo económico es solo de consulta informal, como fue hasta ahora, o escala a algo más.
Esta nota fue elaborada con asistencia de inteligencia artificial a partir de fuentes públicas y verificables, y revisada por nuestro equipo editorial antes de su publicación. Conocé cómo trabajamos.