economia
Crédito hipotecario: cuánto ganar por USD 100.000
Por Redacción · lunes, 12 de octubre de 2026
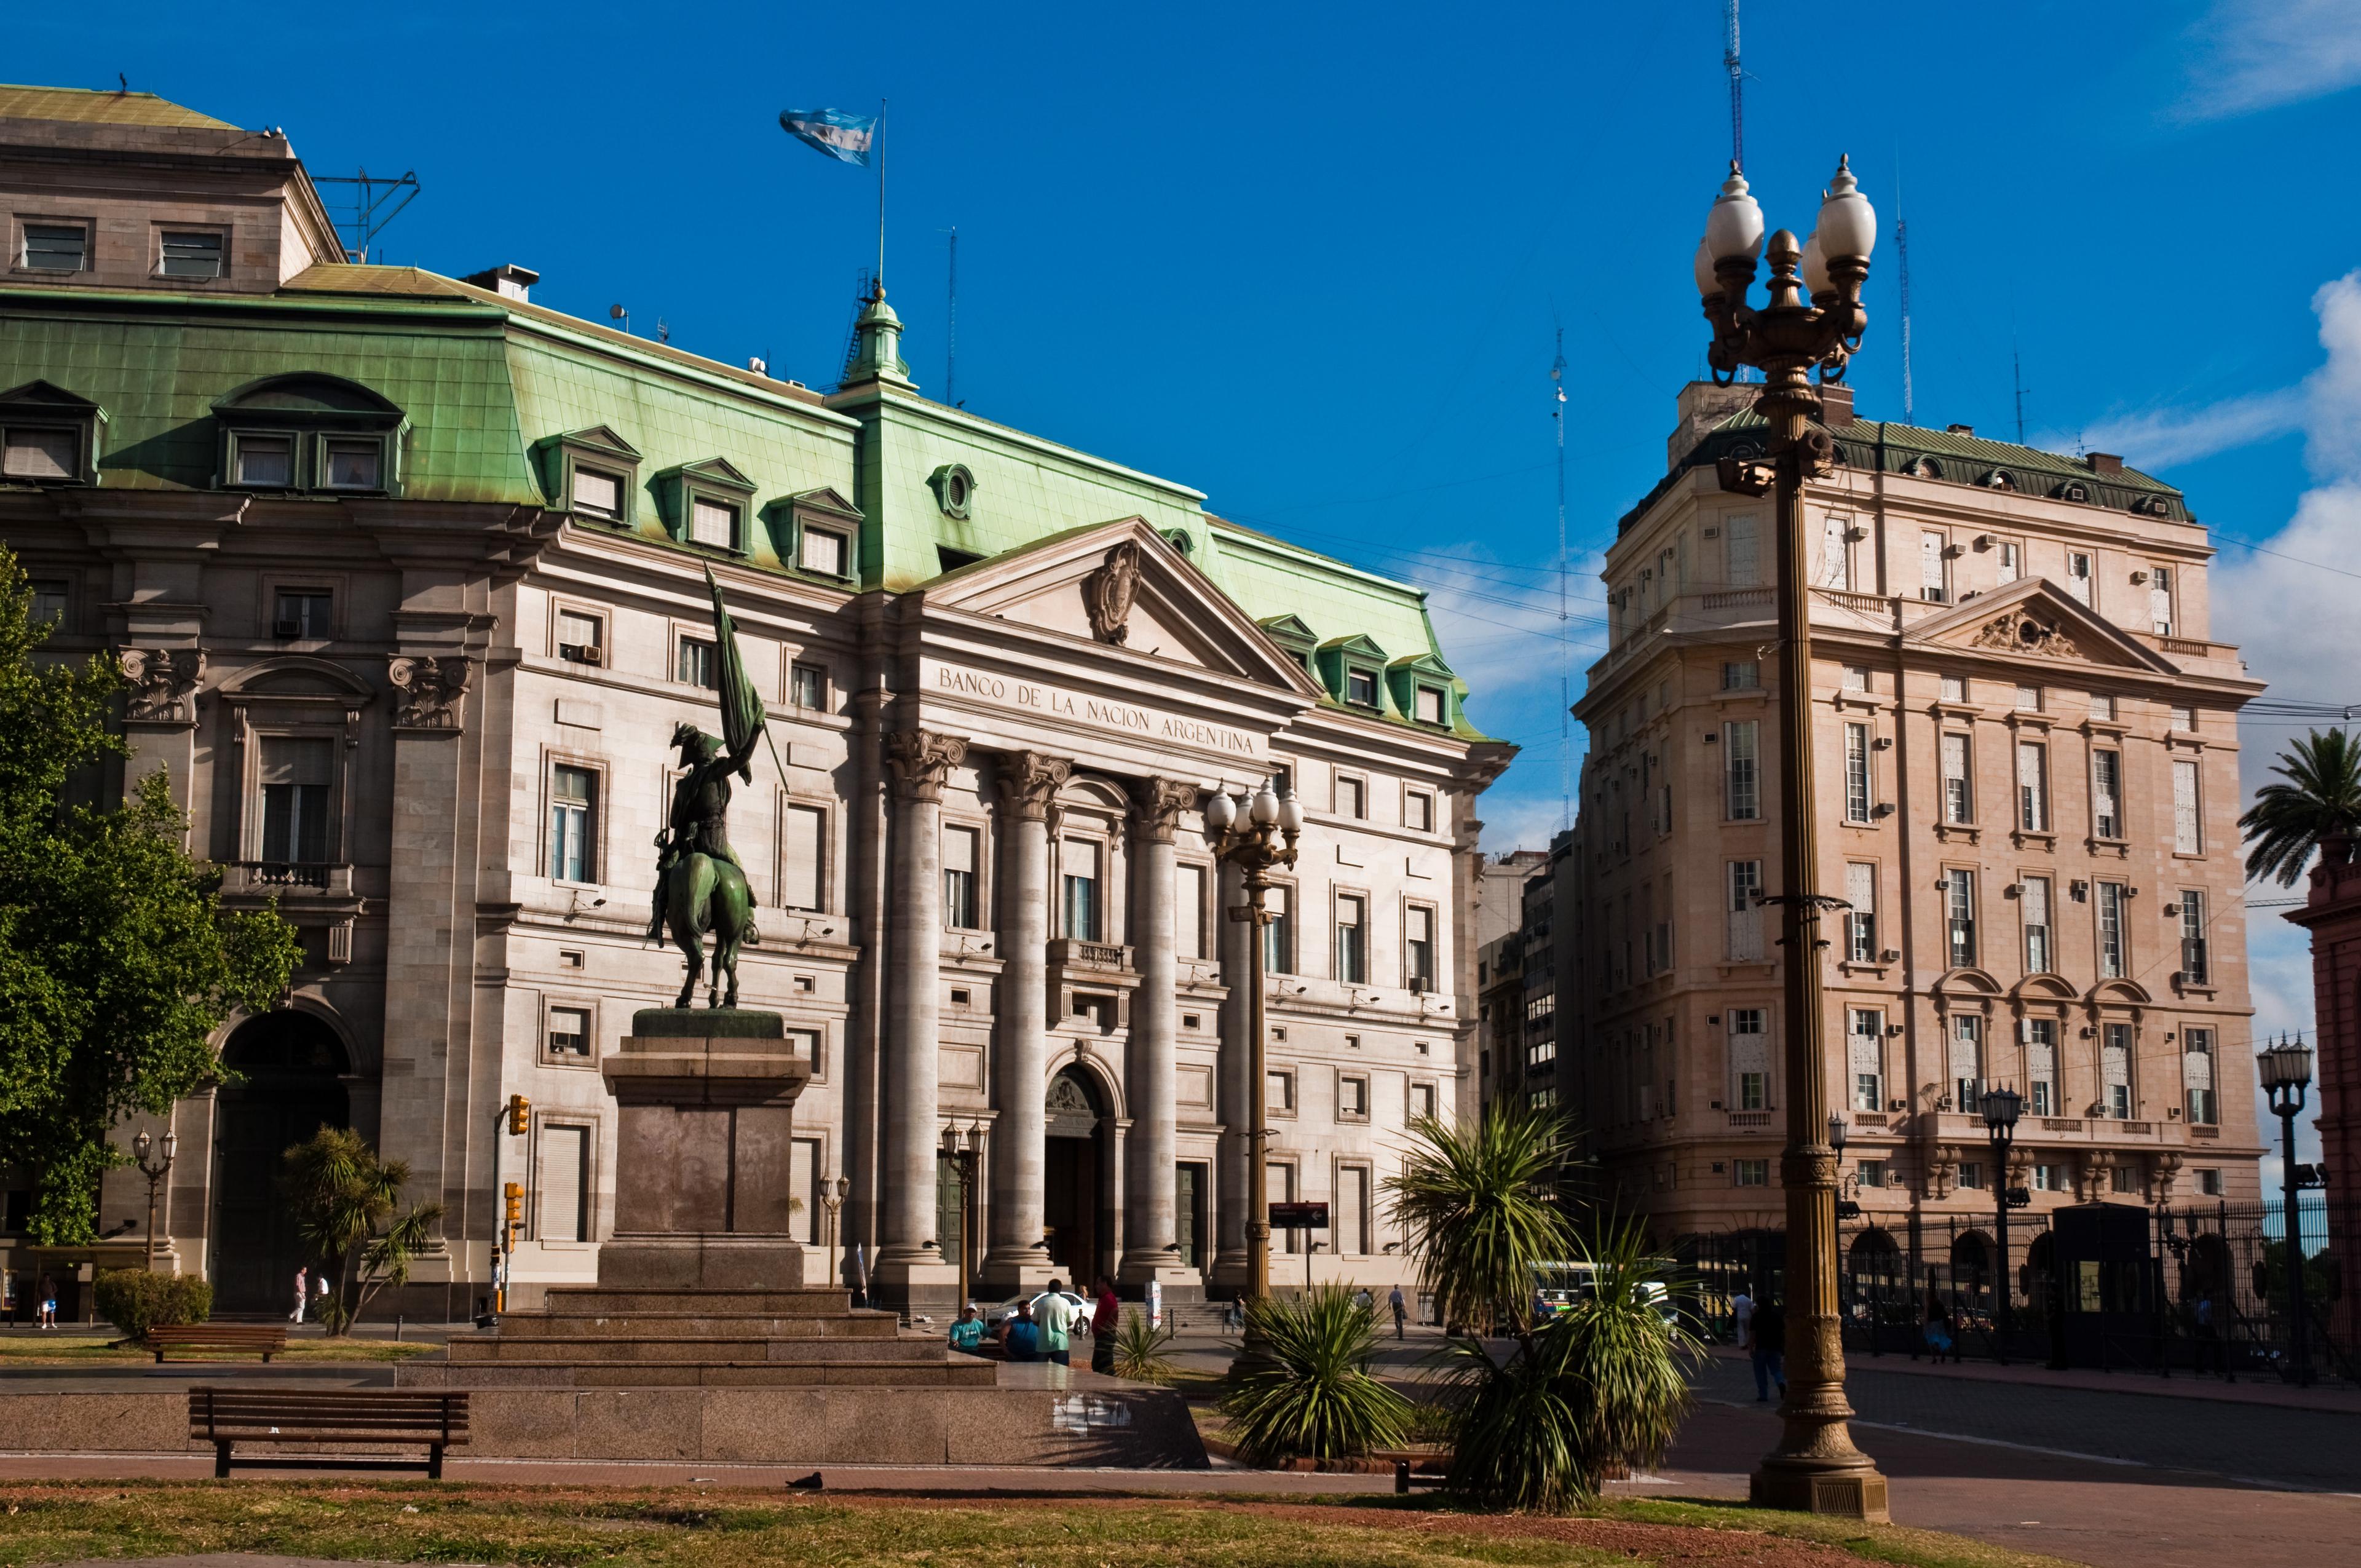
El Banco Nación exige desde $3.719.352 de ingreso familiar para financiar un departamento de USD 100.000 a 30 años. Las cifras clave.
Para comprar un departamento de USD 100.000 con un crédito hipotecario UVA del Banco Nación, una familia necesita un ingreso neto mínimo de $3.719.352 por mes si el titular cobra su sueldo en el banco y elige el plazo de 30 años, o de $4.156.497 si opta por 20 años. Si no cobra sueldo en el Banco Nación, el ingreso familiar exigido sube a $4.736.761 (30 años) o $5.070.502 (20 años). Las cifras surgen de aplicar la tasa vigente del banco sobre un dólar de referencia de $1.535.
Consultá la cotización del dólar hoy — oficial, blue, MEP y CCL actualizados.
El cálculo parte de un valor de USD 100.000 para el inmueble, equivalente a $153.500.000. El Banco Nación cubre hasta el 75% de ese monto, es decir $115.125.000 (USD 75.000), por lo que el comprador debe tener ahorrado previamente el 25% restante: $38.375.000 (USD 25.000).
Por qué pasó
El Banco Nación aplica tasas distintas según si el solicitante cobra su sueldo en la entidad o no. Para clientes con acreditación de haberes, la Tasa Nominal Anual (TNA) es del 6,70% —con una Tasa Efectiva Mensual (TEM) del 0,56% y un Costo Financiero Total (CFT o TEA) del 9,42%—, una tasa que el banco subió desde el 6% vigente hasta agosto de 2026. Para quienes no tienen su cuenta sueldo en el Nación, la TNA salta al 12,00% y el CFT al 12,80%.
Esa diferencia de más de cinco puntos de tasa es la que explica por qué la cuota y el ingreso requerido cambian tanto entre un grupo y otro, incluso para el mismo monto de crédito y el mismo plazo. A eso se suma la regla que utiliza el banco para aprobar el préstamo: la cuota no puede superar el 25% de los ingresos del grupo familiar, y los titulares deben poder acreditar al menos la mitad del ingreso mínimo exigido.
Qué significa
En la práctica, estos son los números clave para quienes evalúan pedir el crédito:
- Clientes con sueldo en el Banco Nación, a 20 años: cuota inicial $1.039.124 (483,19 UVAs); ingreso familiar mínimo $4.156.497; ingreso mínimo del titular $2.078.248.
- Clientes con sueldo en el Banco Nación, a 30 años: cuota inicial $929.838 (432,38 UVAs); ingreso familiar mínimo $3.719.352; ingreso mínimo del titular $1.859.676.
- Sin sueldo en el banco, a 20 años: cuota inicial $2.535.251 (589,45 UVAs); ingreso familiar mínimo $5.070.502; ingreso mínimo del titular $2.535.251.
- Sin sueldo en el banco, a 30 años: cuota inicial $1.184.190 (550,65 UVAs); ingreso familiar mínimo $4.736.761; ingreso mínimo del titular $2.368.381.
La comparación más directa es a 30 años: un solicitante que no cobra sueldo en el Banco Nación paga una cuota $254.352 más alta que un cliente, y necesita acreditar un ingreso familiar $1.017.409 mayor. Elegir el banco donde se cobra el sueldo, entonces, no es un detalle administrativo: define si el crédito es accesible o no para un mismo ingreso.
Qué puede pasar ahora
El Banco Nación ofrece además una prima opcional, solo para clientes del banco y vivienda única, pensada para topear el aumento de la cuota si la tasa sube: su costo surge de la diferencia entre la cuota pactada y una cuota calculada con dos puntos porcentuales adicionales de tasa. Es un seguro contra la volatilidad de la tasa variable UVA, no una garantía de cuota fija.
El mercado hipotecario no se agota en el Banco Nación: otros bancos ofrecen tasas desde 3,5% TNA, pero reservadas a clientes con haberes acreditados, y suelen limitar el financiamiento a cuotas de entre el 30% y el 35% del ingreso demostrable, un tope más flexible que el 25% del Nación. Comparar entidades, por lo tanto, puede cambiar tanto la tasa como el ingreso mínimo exigido para la misma operación.
- Qué es el CER y en qué se diferencia de la UVA
- Créditos hipotecarios UVA: los bancos vuelven a bajar tasas tras la licitación del FGS de ANSES
- Créditos hipotecarios UVA: licitación de $200.000 M
- ¿Qué es un crédito hipotecario UVA y cómo funciona en Argentina?
- Créditos hipotecarios: Caputo anunció un plan con $2 billones del FGS de la ANSES para hasta 18.000 familias
Esta nota fue elaborada con asistencia de inteligencia artificial a partir de fuentes públicas y verificables, y revisada por nuestro equipo editorial antes de su publicación. Conocé cómo trabajamos.