
economia
Qué es el oro de las reservas del BCRA
Por Redacción · miércoles, 14 de octubre de 2026
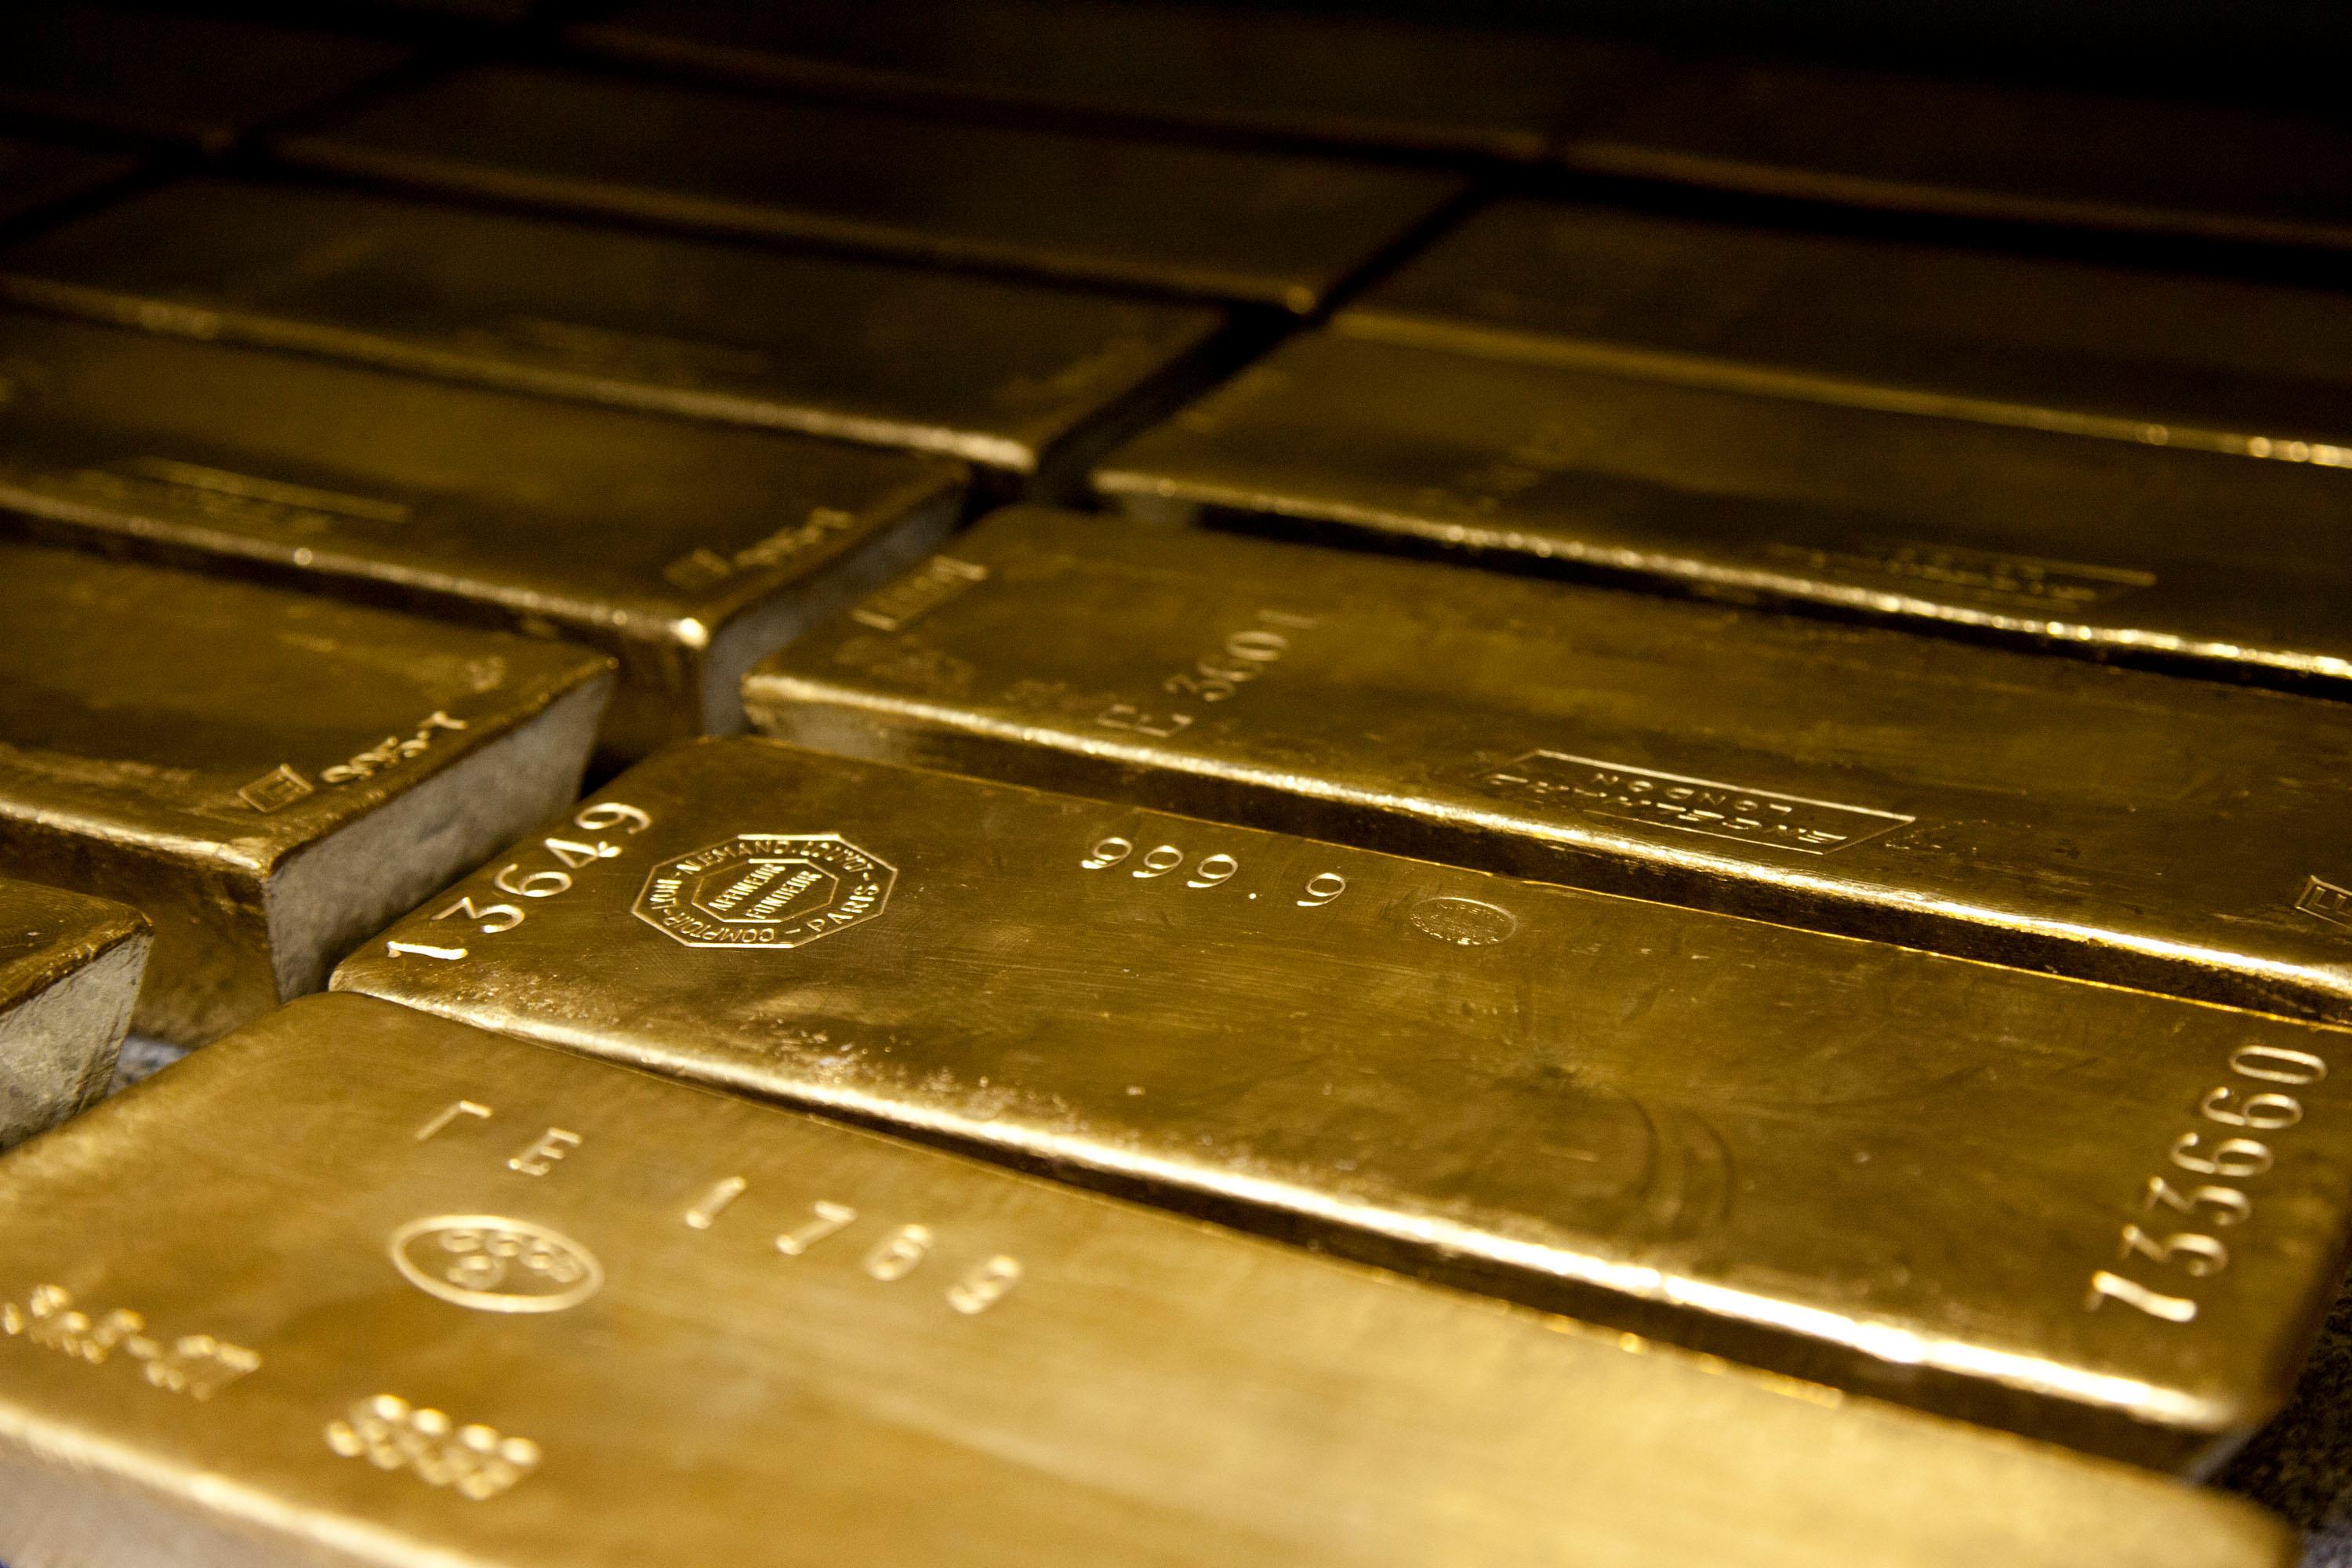
El BCRA tiene 61,5 toneladas de oro en sus reservas: cómo se valúa, qué son las coberturas con derivados y por qué chocaron la AGN y el Central.
Qué es
El oro de las reservas del BCRA es la porción de las reservas internacionales del Banco Central que se mantiene en metal físico, en vez de en divisas, Derechos Especiales de Giro (DEG) del FMI o posición en el Banco de Pagos Internacionales (BIS). Según coberturas de prensa de septiembre de 2026, el BCRA tiene aproximadamente 61,5 toneladas de oro, equivalentes a unos 1,98 millones de onzas troy.
Consultá la cotización del dólar hoy — oficial, blue, MEP y CCL actualizados.
Ese oro forma parte de las llamadas "reservas brutas", junto con las divisas, los DEG, la posición en el BIS y los tramos ya activados de swaps de monedas (como el acuerdo con el Banco Popular de China). No integra las "reservas netas" en el sentido estricto: a diferencia de un dólar depositado, cuyo valor en dólares no cambia, el valor en dólares del oro del BCRA sube o baja todos los días según cotice el metal en el mercado internacional, sin que el Central compre o venda una sola onza.
Cómo funciona
La mecánica es simple de entender con un ejemplo real: a fines de 2023, al inicio de la gestión de Javier Milei, esas mismas ~61,5 toneladas de oro estaban valuadas en aproximadamente USD 4.000 millones. Según datos de Chequeado, a principios de septiembre de 2026 la valuación de esa misma cantidad de metal —no hubo compras adicionales relevantes del BCRA en el medio— había subido a unos USD 8.600 millones, y para inicios de octubre de 2026 rondaba los USD 8.500 millones. La diferencia de más del doble se explica casi en su totalidad por la suba del precio internacional del oro, no por decisiones del Banco Central.
Esa suba tuvo un pico muy marcado: el precio spot del oro tocó un máximo histórico a fines de enero de 2026, superando los USD 5.100 la onza según Reuters y llegando a USD 5.306,95 la onza en el mercado de Londres (LBMA) el 28 de enero. Un día después, en el mercado de futuros de Nueva York (Comex), el máximo intradiario llegó a USD 5.586,20 la onza. Después de ese pico el oro perdió terreno —más de 20% desde esos máximos hacia mediados de 2026—, lo que explica por qué la valuación de octubre (USD 8.500 millones) es algo menor a la de principios de septiembre (USD 8.600 millones) con el mismo stock físico.
Este comportamiento —mismo activo, valor en dólares que se mueve solo— es el motivo por el cual distinguir reservas brutas de reservas netas importa tanto a la hora de leer un número de reservas del BCRA: esta guía sobre reservas brutas y netas explica cómo se compone el total y por qué la cifra neta no tiene un número oficial único. En el fondo, el oro cumple en la hoja de balance de un banco central la misma función que en la de cualquier inversor que diversifica: es un activo que no depende de la promesa de pago de ningún gobierno u organismo (a diferencia de un bono o un depósito en otro banco), tiene liquidez global y protege contra el riesgo de que una sola moneda —como el dólar— se devalúe, o de que un activo depositado en el exterior quede sujeto a decisiones políticas de otro país.
En qué se diferencia el oro físico de las coberturas en derivados
Una cosa es el oro físico —el metal que figura en el balance del BCRA a precio de mercado— y otra son las operaciones de cobertura que el Central contrata sobre esa posición. El BCRA usa derivados financieros liquidables en dólares: contratos que no mueven metal, sino que compensan en efectivo si el precio del oro se mueve en la dirección no deseada. Según el propio BCRA, esas coberturas cubren el 100% de su posición en oro, es decir que, en teoría, cualquier pérdida de valor del metal físico debería compensarse con una ganancia en los derivados, y viceversa.
Esa doble pata explica por qué, con los mismos números, la Auditoría General de la Nación (AGN) y el BCRA llegaron a conclusiones de signo contrario en octubre de 2026. La AGN, que audita los estados contables del Central, concluyó que el BCRA perdió USD 1.023 millones durante 2025 solo en las operaciones de derivados sobre oro —la pata de cobertura, mirada de forma aislada—. El BCRA respondió mirando la posición completa: la pérdida en derivados más la ganancia en el oro físico subyacente (que subió de precio durante 2025) dio un resultado neto positivo de USD 2.505 millones. El presidente de la AGN, Juan Manuel Olmos, dijo que nunca se había registrado una pérdida de esa magnitud desde que el organismo audita al Central, mientras que el BCRA acusó a la AGN de actuar con "fines políticos". Vale aclarar que la AGN dio una opinión favorable general sobre los estados contables del BCRA, con observaciones puntuales sobre el oro, no un rechazo total del balance. Esta nota repasa el cruce completo entre la AGN y el BCRA.
Cómo invertir o acceder al oro desde Argentina
El oro de las reservas del BCRA no es, bajo ningún concepto, un activo al que un particular pueda acceder: es propiedad del Estado y forma parte de la política de reservas del Central, no un instrumento de ahorro disponible al público. Lo que sí está disponible para un inversor argentino es exposición al oro como clase de activo, que es un tema distinto.
La vía más establecida y con trayectoria larga en el mercado local son los CEDEARs de empresas mineras de oro que cotizan en Nueva York, como Barrick Gold (ticker GOLD): se compran en pesos en cualquier broker local, sin necesidad de abrir una cuenta en el exterior. Es importante entender la diferencia con un ETF de oro físico como el SPDR Gold Shares (ticker GLD): la disponibilidad de un CEDEAR de ese tipo de ETF en el mercado argentino es un dato que cambia con el tiempo, y hoy existen fuentes contradictorias sobre si tiene o no un CEDEAR listado en BYMA en este momento. Por eso, antes de operar, conviene confirmar la lista de CEDEARs vigente directamente con el broker, en lugar de asumir que ese instrumento específico está disponible.
La diferencia entre ambas vías no es un detalle menor: una minera como Barrick Gold no sigue el precio del oro uno a uno, porque su cotización depende también de sus costos de producción, de decisiones de su gerencia y de la geopolítica de los países donde opera sus minas. Un ETF de oro físico, en cambio, busca replicar directamente el precio del metal. De la misma manera que el dashboard de riesgo país del sitio resume en un solo número la confianza del mercado sobre la deuda argentina, elegir entre una minera y un ETF de oro es elegir qué tan "pura" se quiere la exposición al precio del metal frente al riesgo propio de una empresa.
Riesgos
Para el BCRA, hay dos riesgos distintos sobre esta posición. El primero es financiero: que las coberturas no cubran exactamente el 100% de la posición en todo momento, lo que puede generar descalces entre lo que gana o pierde el oro físico y lo que gana o pierde el derivado que lo cubre —exactamente el punto que discuten la AGN y el BCRA—. El segundo es reputacional y político: la valuación y, sobre todo, la ubicación física del oro son objeto de disputas contables y judiciales que erosionan la confianza en las cifras oficiales de reservas. Sobre la ubicación hay dos versiones oficiales distintas: el presidente del BCRA, Santiago Bausili, dijo en el Senado que el oro está depositado en una cuenta del BIS en Suiza, mientras que fuentes del propio BCRA indicaron que el metal está físicamente almacenado en una bóveda en Londres, aunque la titularidad figure en una cuenta del BIS. Esta disputa no es nueva: viene de 2024, cuando el diputado Sergio Palazzo y el gremio La Bancaria cuestionaron el envío de oro fuera del país, y la Justicia (Cámara Contencioso Administrativo Federal) ordenó al BCRA responder pedidos de acceso a la información pública sobre esos traslados.
Para quien invierte en CEDEARs de una minera de oro, el riesgo específico es que el precio de la acción no sigue uno a uno el precio del oro: además del precio del metal, pesan los costos operativos de la empresa, sus decisiones de gerencia y la geopolítica del país donde tiene sus minas. Esto la diferencia de un ETF de oro físico, que sí busca seguir el precio del metal de forma directa.
Fiscalidad
No hay, al momento de esta nota, una fuente concreta y vigente sobre el tratamiento impositivo específico (Bienes Personales, Impuesto a las Ganancias) de los CEDEARs de empresas mineras de oro para un residente argentino. En lugar de arriesgar un porcentaje que puede quedar desactualizado o directamente equivocado, lo recomendable es consultar con un contador especializado en inversiones antes de operar, que pueda evaluar la situación fiscal particular de cada inversor.
Preguntas frecuentes
¿Cuánto oro tiene el BCRA?
Según coberturas de prensa de septiembre de 2026, el Banco Central tiene aproximadamente 61,5 toneladas de oro, equivalentes a unos 1,98 millones de onzas troy. Ese oro forma parte de las reservas brutas, junto con las divisas, los Derechos Especiales de Giro del FMI, la posición en el Banco de Pagos Internacionales y los tramos activados de swaps de monedas como el de China.
¿Por qué sube o baja el valor en dólares de las reservas de oro sin que el BCRA haga nada?
Porque el oro se valúa a precio de mercado internacional, no a un valor fijo decidido por el Central. Las mismas ~61,5 toneladas que valían unos USD 4.000 millones a fines de 2023 pasaron a valer unos USD 8.600 millones a principios de septiembre de 2026 y unos USD 8.500 millones a inicios de octubre, sin que el BCRA comprara o vendiera metal: lo que cambió fue el precio internacional del oro, que tocó un máximo histórico a fines de enero de 2026 y después cayó más de 20% hacia mediados de año.
¿Dónde está físicamente el oro del BCRA?
Hay dos versiones oficiales distintas. El presidente del BCRA, Santiago Bausili, dijo en el Senado que el oro está depositado en una cuenta del Banco de Pagos Internacionales (BIS) en Suiza. Fuentes del propio BCRA, en cambio, señalaron que el metal está físicamente almacenado en una bóveda en Londres, aunque la titularidad figure en una cuenta del BIS. La discusión sobre la ubicación y el traslado de oro al exterior no es nueva: viene de 2024, cuando el diputado Sergio Palazzo y el gremio La Bancaria cuestionaron esos envíos y la Justicia ordenó al BCRA responder pedidos de información pública al respecto.
¿Cómo invierto en oro desde Argentina sin ser el Banco Central?
El oro de las reservas del BCRA no es un activo accesible para el público. La vía más usada por un inversor argentino para tener exposición al oro como clase de activo son los CEDEARs de empresas mineras que cotizan en Nueva York, como Barrick Gold (ticker GOLD), que se compran en pesos en cualquier broker local. Para exposición al precio físico del metal en lugar del riesgo de una empresa minera, existen ETFs como el SPDR Gold Shares (GLD), pero conviene confirmar con el broker si ese instrumento tiene actualmente un CEDEAR listado en BYMA antes de asumir que está disponible.
Esta nota fue elaborada con asistencia de inteligencia artificial a partir de fuentes públicas y verificables, y revisada por nuestro equipo editorial antes de su publicación. Conocé cómo trabajamos.


