
economia
¿Qué es la inflación núcleo y en qué se diferencia del IPC?
Por Redacción · sábado, 24 de octubre de 2026
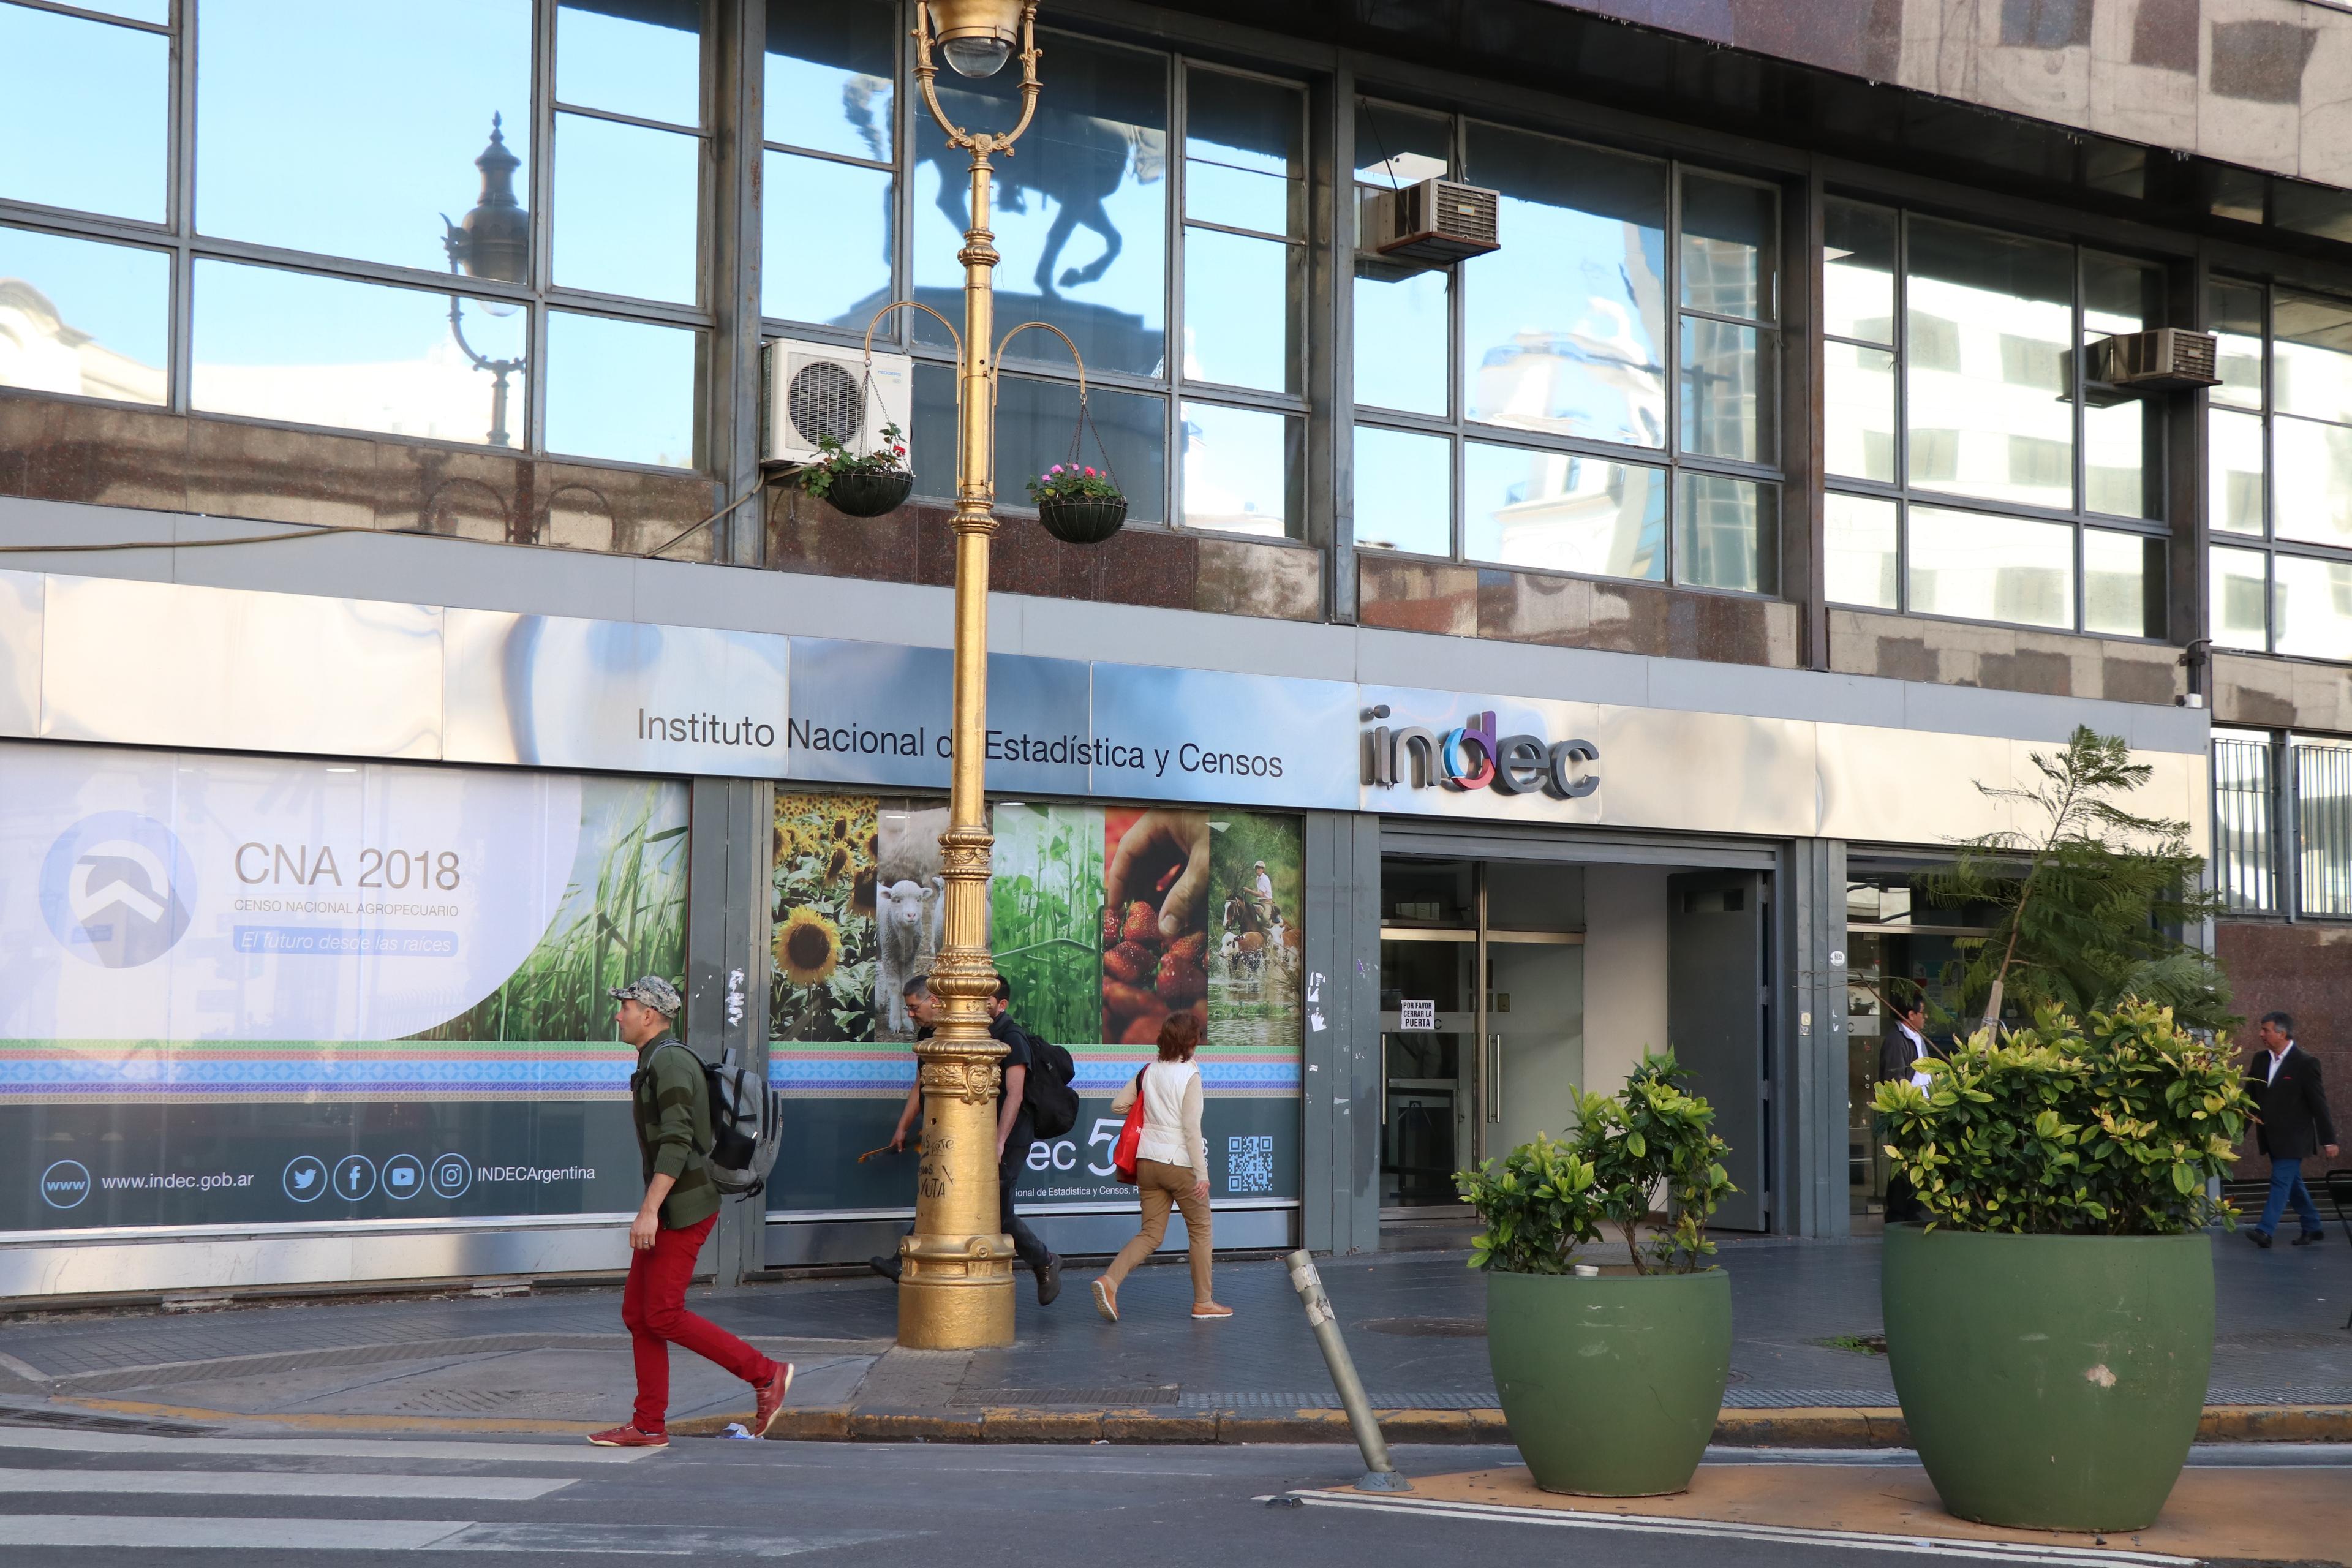
La inflación núcleo mide la tendencia de fondo de los precios, sin estacionales ni regulados. Qué es, cómo se calcula y por qué la mira el BCRA.
La inflación núcleo —también llamada subyacente o "core"— es la medida que usa el INDEC para captar la tendencia de fondo de los precios de la economía argentina, dejando afuera los rubros que suelen moverse por factores puntuales (el clima, la estacionalidad del turismo, una tarifa que se actualiza por decisión de política pública) y no por la dinámica general de oferta y demanda. Es, en otras palabras, el dato que busca separar el "ruido" de corto plazo de la señal de fondo.
Consultá la cotización del dólar hoy — oficial, blue, MEP y CCL actualizados.
Qué es la inflación núcleo
Cuando el INDEC difunde el Índice de Precios al Consumidor (IPC) cada mes, no publica un solo número: además del índice general, desagrega la suba de precios en tres categorías con lógicas distintas. La inflación núcleo es la que excluye los componentes más volátiles o regulados, y por eso los bancos centrales —el BCRA entre ellos— y los analistas que proyectan el Relevamiento de Expectativas de Mercado (REM) la miran con más atención que al índice general a la hora de evaluar si la inflación de fondo está acelerando o desacelerando.
Si todavía no tenés claro cómo se construye el IPC general argentino, conviene repasarlo antes: ¿Qué es la inflación y cómo se mide el IPC en Argentina?.
Cómo se calcula: los tres grupos del IPC
El INDEC divide la canasta del IPC en tres grupos:
- Estacionales: frutas y verduras frescas, ropa exterior, turismo, alojamiento y excursiones. Son rubros con una variación de precios ligada a la época del año más que a la inflación de fondo.
- Regulados: combustibles para el hogar, electricidad, agua, transporte público, salud, educación formal, correo, teléfono y cigarrillos. Su precio depende en gran medida de decisiones administrativas (tarifas, impuestos) más que de la oferta y la demanda de mercado.
- Núcleo: todo el resto de la canasta, el grupo más amplio y el que mejor refleja la inercia inflacionaria de fondo.
Como referencia histórica (metodología vigente hasta 2016), estos tres grupos pesaban aproximadamente 11% (estacionales), 19% (regulados) y 70% (núcleo) de la canasta del IPC. Es importante aclarar que, desde enero de 2026, el INDEC cambió la base de cálculo del índice: pasó a usar la Encuesta de Ingresos y Gastos de los Hogares 2017-2018 y adoptó el estándar internacional de clasificación de consumo COICOP 2018, que divide el gasto en 13 categorías en vez de las 12 anteriores. No hay, al momento de esta guía, confirmación pública de que las ponderaciones de núcleo, estacional y regulado se mantengan iguales a las de 2016 bajo esta nueva metodología, así que esa cifra debe leerse como una referencia histórica y no como el peso vigente hoy.
Un ejemplo con el dato real más reciente ayuda a ver cómo se mueven estos tres grupos de forma independiente. El IPC de septiembre de 2026, difundido por el INDEC el 13 de octubre de 2026, mostró una suba general de 1,9% mensual (33,4% interanual, 23,6% acumulado entre enero y septiembre). Pero esa suba no fue pareja: los estacionales subieron 2,9%, los regulados 2,3% y el núcleo 1,7%, con incidencia particular de las comidas fuera del hogar y de los productos farmacéuticos dentro de ese último grupo. El índice general quedó, en ese mes, por encima del dato núcleo porque los dos grupos que excluye subieron más que el promedio.
En qué se diferencia de otros indicadores
La inflación núcleo suele confundirse con otros tres números que se publican el mismo día o en la misma semana, y cada uno responde una pregunta distinta:
- IPC general: mezcla los tres grupos (núcleo, estacional y regulado) en un solo número. Es el dato más citado, pero puede estar empujado hacia arriba o hacia abajo por rubros puntuales que no reflejan la tendencia de fondo, como ocurrió en septiembre de 2026 con los estacionales y regulados por encima del núcleo.
- Inflación interanual: no es un indicador distinto, sino otra forma de leer el mismo IPC: compara el nivel de precios contra el mismo mes del año anterior (33,4% en septiembre de 2026), en vez de contra el mes inmediatamente anterior (1,9% mensual en ese mismo dato). Son dos variables distintas que conviene no mezclar: una mide el ritmo reciente, la otra el recorrido de los últimos doce meses ya transcurridos.
- Índice de Precios Mayoristas (IPIM): a diferencia del IPC, que mide precios al consumidor final, el IPIM mide precios al productor o al mayorista, antes de que lleguen a la góndola. En septiembre de 2026 el IPIM fue de 3,2% mensual con 29,2% interanual —muy por encima del 1,9% mensual del IPC general del mismo mes—, según datos del INDEC relevados por Tiempo Argentino. Esa brecha entre precios mayoristas y minoristas suele analizarse como una señal de presión de costos que todavía no se trasladó por completo al consumidor; el análisis publicado en este sitio sobre la inflación de octubre de 2026 repasa ese cruce con más detalle.
Cómo lo usa un ahorrista o inversor desde Argentina
La inflación núcleo es el número que mira el BCRA para calibrar su política monetaria y el que más usan los analistas privados para armar sus proyecciones del REM, precisamente porque intenta aislar la tendencia de fondo de los movimientos puntuales de estacionales y regulados. Cuando el dato núcleo viene sostenidamente por debajo del IPC general —como pasó en septiembre de 2026, con 1,7% contra 1,9%—, suele leerse como una señal de que la presión de precios de fondo podría estar cediendo más de lo que muestra el índice general a secas.
Esa lectura influye en una discusión muy concreta para quien ahorra en pesos: si la expectativa es que la inflación de fondo siga bajando, instrumentos a tasa fija —como las LECAP— ganan atractivo relativo frente a instrumentos atados al CER o directamente a la inflación, porque esos últimos rinden más cuanto más alta sea la suba de precios futura. Si en cambio la lectura es que la desaceleración del núcleo no se sostiene, la lógica se invierte. Esto es una descripción de cómo se usa el dato en el mercado y en el análisis macroeconómico, no una recomendación de inversión personalizada: la decisión entre instrumentos a tasa fija y ajustables depende del perfil, el horizonte y la tolerancia al riesgo de cada ahorrista, y conviene evaluarla con asesoramiento financiero propio.
Riesgos y qué tener en cuenta al leer el dato
Dos cuidados concretos al interpretar la inflación núcleo:
- Puede acelerarse con rezago. Si los rubros estacionales y regulados que el núcleo excluye siguen subiendo con fuerza de forma sostenida, esa presión suele trasladarse tarde o temprano al resto de la canasta. Un IPIM mayorista muy por encima del IPC general mes tras mes, como el de septiembre de 2026, suele anticipar presión de costos que todavía no terminó de reflejarse en los precios al consumidor.
- Anualizar un solo dato mensual no es lo mismo que medir doce meses reales. En octubre de 2026, en un discurso en Neuquén, el presidente Javier Milei habló de una inflación subyacente anual "en torno al 20%". Ese número surge de tomar el dato mensual de núcleo de septiembre (1,7%) y multiplicarlo de forma lineal por 12, lo que da 20,4%. Si en cambio se capitaliza mes a mes —como realmente se acumula la inflación, por interés compuesto—, el resultado sube a cerca del 23%. Ninguna de las dos cuentas es un dato medido de los últimos doce meses reales, como sí lo es la interanual del IPC general (33,4% en septiembre de 2026): son extrapolaciones de un único mes hacia adelante, que asumen que el ritmo de ese mes se mantiene constante durante todo un año, algo que todavía no ocurrió. No se trata de que una de las dos cuentas sea correcta y la otra una exageración deliberada, sino de una diferencia metodológica real entre anualizar linealmente, anualizar por capitalización compuesta y medir una serie de doce meses ya transcurridos. Vale la misma precaución para cualquier anualización de un solo dato mensual, sea quien sea quien la use.
Fiscalidad
La inflación núcleo no es un instrumento financiero ni una operación: es un indicador estadístico, así que no tiene un tratamiento impositivo propio ni retenciones asociadas. Donde sí puede tener un efecto indirecto es en cláusulas de ajuste por inflación de contratos, alquileres o convenios que usan explícitamente el IPC general del INDEC como referencia —no el dato núcleo— para actualizar un monto. Para cualquier decisión concreta sobre cómo afecta una cláusula de ajuste a un contrato particular, lo recomendable es consultar a un contador matriculado, porque depende de la letra exacta de cada acuerdo y no de este indicador en sí.
Preguntas frecuentes
¿Por qué el Gobierno habla tanto de la inflación núcleo y no solo del IPC general?
Porque es el indicador que mejor refleja la tendencia de fondo de los precios, sin la distorsión de rubros estacionales o regulados que pueden subir o bajar por motivos ajenos a la política económica. Cuando el dato núcleo viene más bajo que el IPC general, como en septiembre de 2026, suele usarse como argumento de que la desaceleración de fondo es más sólida de lo que muestra el número general a simple vista.
¿La inflación núcleo predice hacia dónde va el IPC general en los próximos meses?
No de forma automática. Es un indicador de tendencia de fondo, pero el IPC general también depende de lo que pase con los estacionales y los regulados, que pueden acelerarse por motivos puntuales —una suba tarifaria, una mala cosecha— independientemente de lo que haga el núcleo. Por eso conviene mirar los tres grupos en conjunto y no sacar conclusiones de uno solo.
¿Qué significa que la núcleo esté por debajo del IPC general, como en septiembre de 2026?
Significa que, ese mes, los rubros estacionales y regulados subieron más que el promedio de la canasta núcleo, empujando el índice general hacia arriba. No implica necesariamente que la tendencia de fondo esté bajando de forma permanente: hay que ver varios meses seguidos para confirmar una desaceleración sostenida.
¿En qué se diferencia de la inflación mayorista (IPIM)?
El IPIM mide precios al productor o al mayorista, antes de que el bien llegue al consumidor final, mientras que tanto el IPC general como la inflación núcleo miden precios al consumidor. Cuando el IPIM sube mucho más que el IPC, como en septiembre de 2026 (3,2% mensual del IPIM contra 1,9% del IPC general), suele leerse como una señal de presión de costos que todavía no se trasladó completamente a los precios de góndola.
Esta nota fue elaborada con asistencia de inteligencia artificial a partir de fuentes públicas y verificables, y revisada por nuestro equipo editorial antes de su publicación. Conocé cómo trabajamos.


