
economia
Crédito: las 5 medidas que prepara el BCRA
Por Redacción · martes, 20 de octubre de 2026
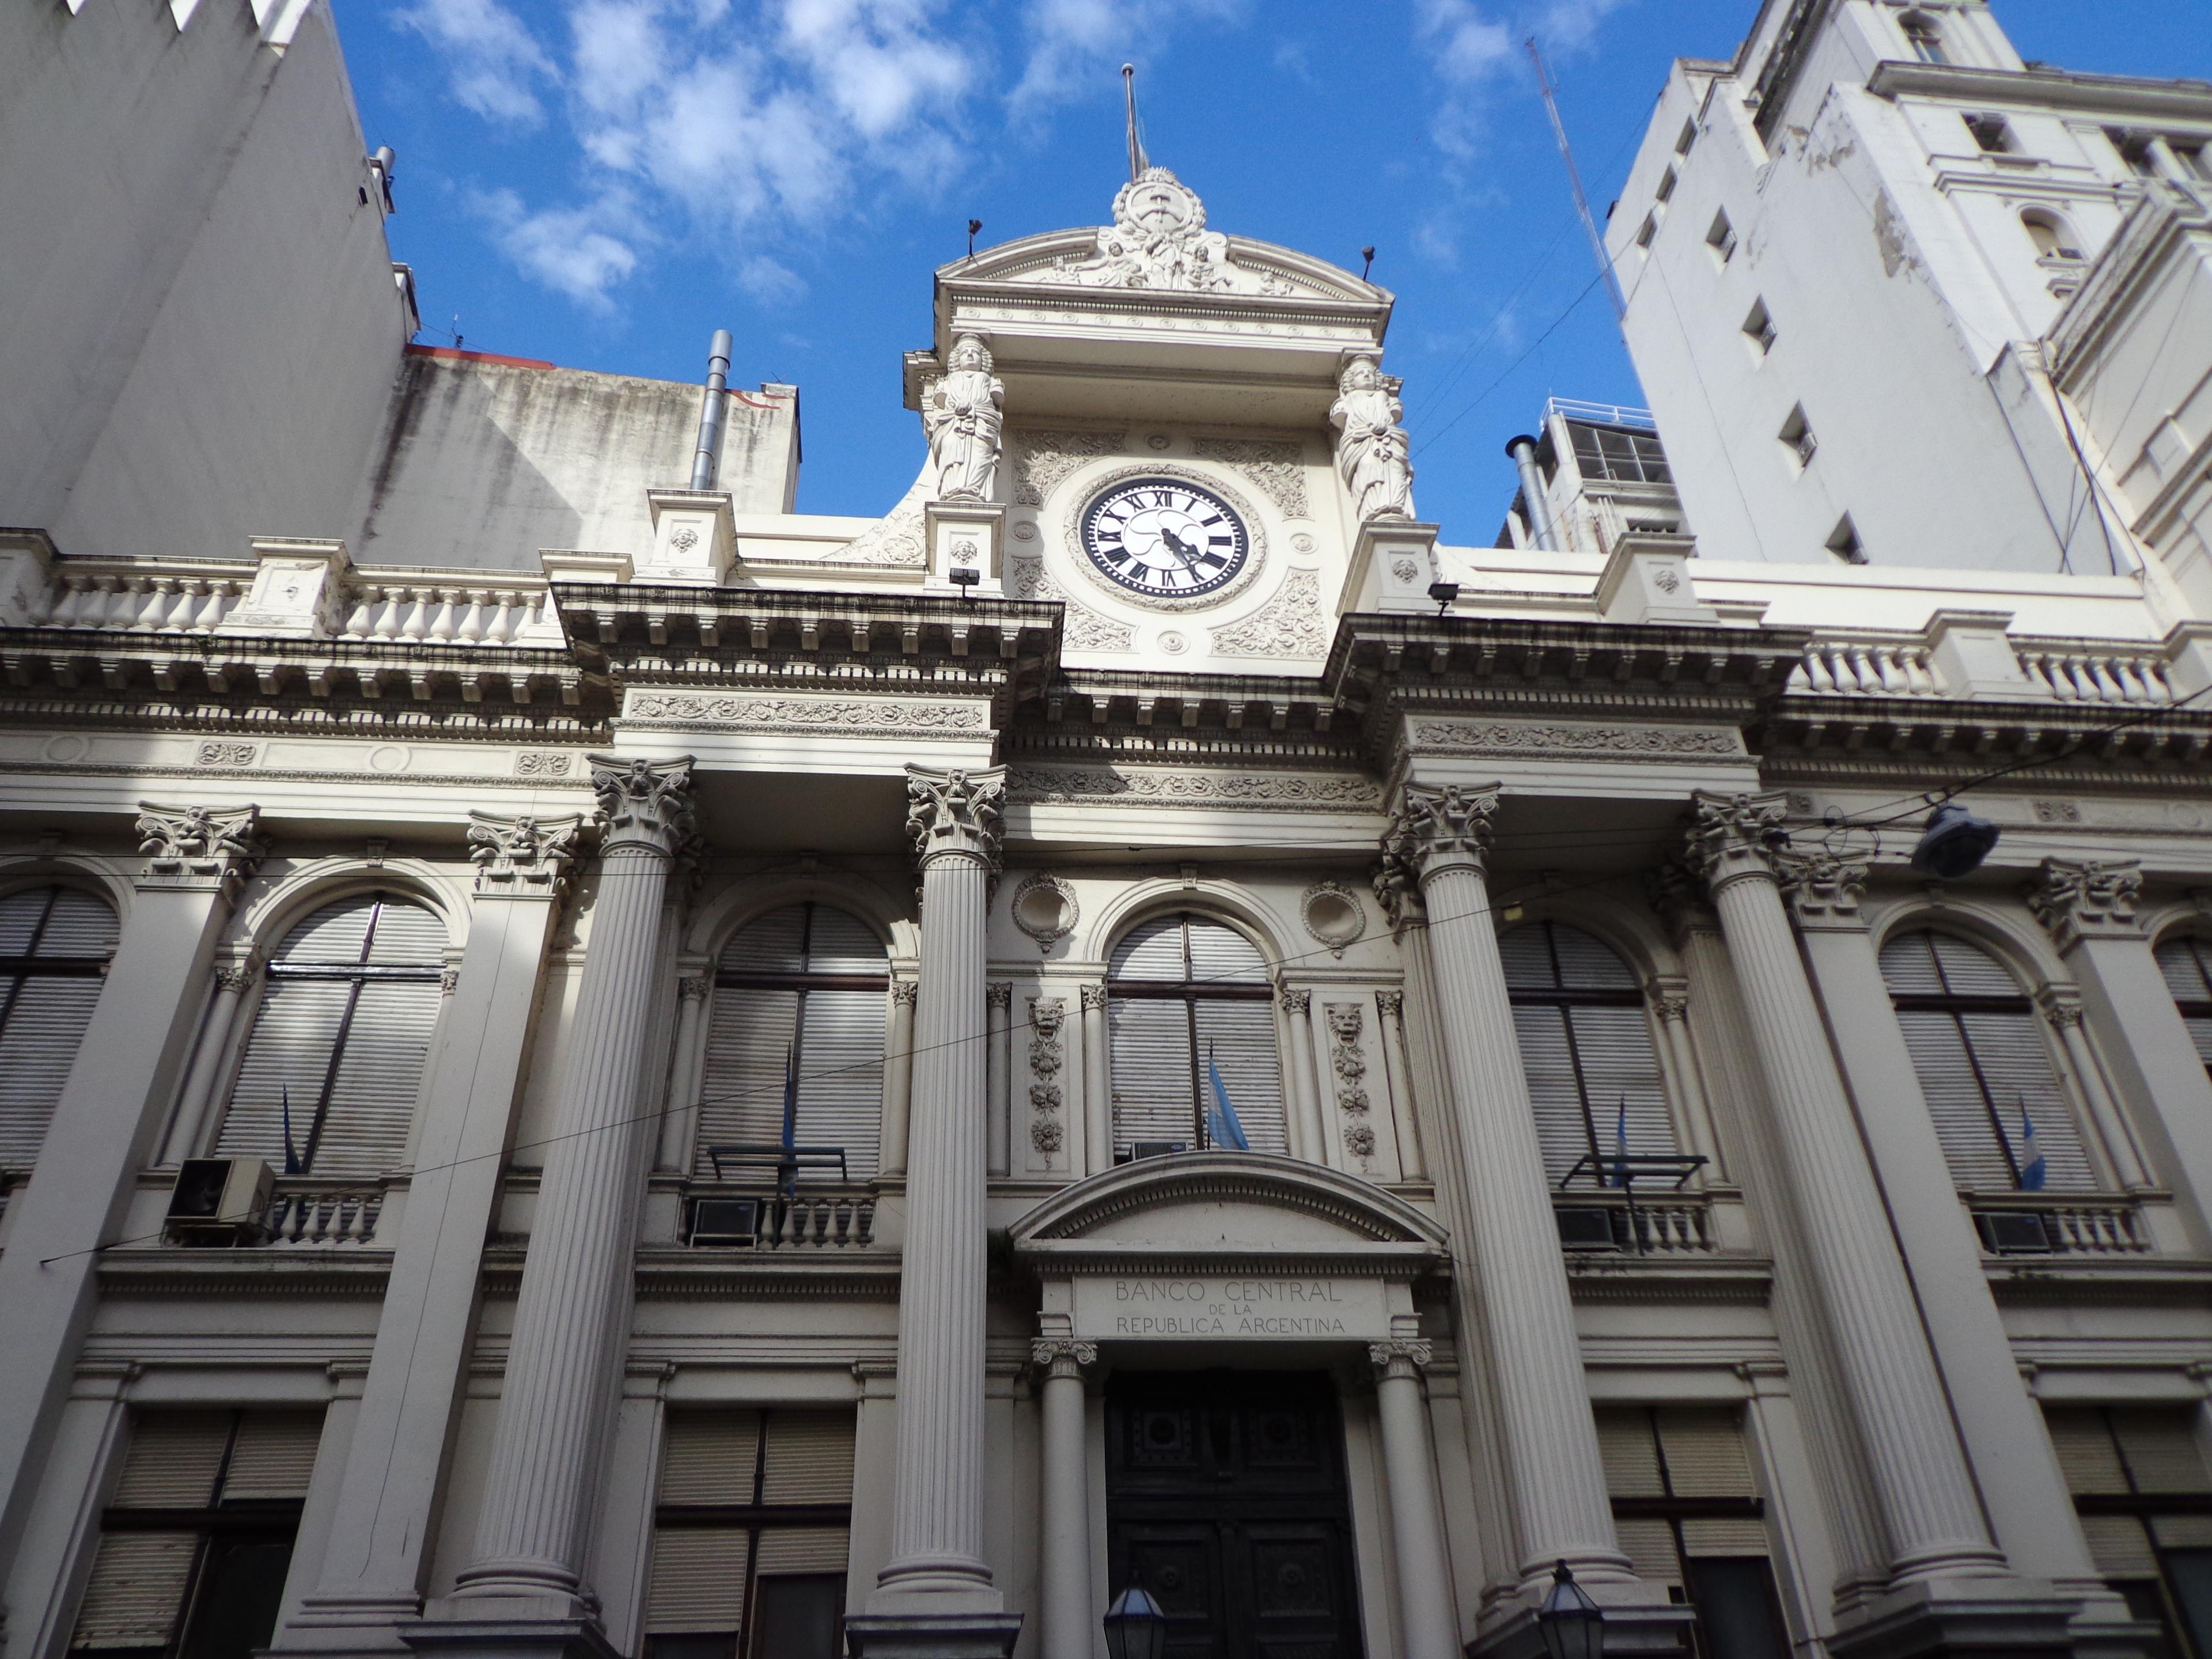
El BCRA y la CNV preparan cinco medidas para reactivar el crédito en pesos a familias y empresas en medio de la mora récord.
El Banco Central (BCRA) y la Comisión Nacional de Valores (CNV) trabajan en un paquete de cinco medidas para reactivar el crédito en pesos a familias y empresas, en un contexto de morosidad récord en dos décadas entre las familias y en alza también entre las empresas. El vicepresidente del BCRA, Vladimir Werning, presentó la propuesta ante inversores durante las reuniones anuales del FMI y el Banco Mundial en Bangkok, y la iniciativa sigue vigente según coberturas posteriores de distintos medios. Se trata de medidas en etapa de propuesta: no son normas ya sancionadas y el documento no fija plazos de implementación.
Consultá la cotización del dólar hoy — oficial, blue, MEP y CCL actualizados.
Las cinco medidas que integran el paquete son:
- Préstamos personales sin techo de tasa: eliminaría el límite de tasa de interés que hoy fija el BCRA para este tipo de créditos.
- Portabilidad de códigos de descuento: permitiría transferir entre entidades financieras autorizadas los códigos de descuento por recibo de sueldo de quienes cobran por caja de ahorro. Para los sueldos del sector privado, los pagos se centralizarían a través de la cámara compensadora Coelsa.
- Digitalización de cupones de tarjeta: convertiría los cupones de venta con tarjeta en instrumentos digitales y transferibles, que pasarían a ser títulos ejecutivos (exigibles por una vía judicial más rápida si no se cobran) y podrían ofrecerse públicamente en fondos comunes de inversión abiertos, dando liquidez más rápida a los comercios.
- Sistema Federal de Garantías: un registro único con la información de los bienes que las empresas ofrecen como respaldo de sus créditos.
- Mayor apalancamiento de las SGR: un aumento del límite de apalancamiento vinculado a las Sociedades de Garantía Recíproca, que avalan financiamiento a pymes.
Por qué pasó
El punto de partida es la morosidad: está en niveles récord de dos décadas entre las familias y también viene creciendo entre las empresas. A eso se suma un diagnóstico sobre el costo de acceso al crédito: según datos del BCRA de agosto de 2026, los impuestos explican 32 puntos porcentuales de la tasa de un préstamo personal y 46 puntos porcentuales de la tasa de una tarjeta de crédito, en su mayoría por tributos provinciales y municipales. El paquete busca atacar ese costo y ampliar la oferta de financiamiento, tanto para quienes acceden a crédito personal como para las pymes que necesitan garantías.
Qué significa
El Gobierno descarta de manera explícita un "rescate" a los deudores que ya están en mora: no habrá condonación ni asistencia directa a quien hoy no puede pagar. El enfoque de las cinco medidas es otro: ampliar la oferta de crédito nuevo y bajar sus costos de acceso, no aliviar la deuda vieja. Para las familias, eso se traduce en préstamos personales sin techo de tasa fijado por el BCRA y en la posibilidad de mover el código de descuento de sueldo a otra entidad. Para los comercios y las pymes, el eje está en la liquidez (cupones de tarjeta transferibles) y en las garantías (el registro federal y el mayor apalancamiento de las SGR) para acceder a financiamiento.
Qué puede pasar ahora
Al tratarse de una propuesta sin plazos definidos ni sanción normativa, el paquete todavía depende de los pasos regulatorios que deban tomar el BCRA y la CNV para cada una de las cinco medidas. La cobertura de distintos medios entre el 15 y el 20 de octubre coincide en el contenido del paquete, lo que sugiere que la iniciativa sigue en pie, pero no hay por el momento una fecha de implementación ni un cronograma público.
- ¿Qué es la mora empresarial y cómo se mide el riesgo de crédito de las empresas en Argentina?
- El Congreso le puso fecha límite a la ley contra el sobreendeudamiento de las familias: qué se votó, qué sigue y por qué el Gobierno insiste en que no es una crisis
- Qué es la mora crediticia y cómo se mide en Argentina
- Qué son los encajes bancarios: el BCRA los subió a 53,5%
- ¿Qué son las SGR y cómo invertir en cheques avalados?
- Cierran empresas y bajan los dólares del colchón
- Qué son los cheques de pago diferido y cómo invertir
- ¿Qué es la tasa de descuento de cupones de tarjeta de crédito y cómo funciona el mercado de adquirencia en Argentina?
- ¿Qué es la mora empresarial y cómo se mide el riesgo de crédito de las empresas en Argentina?
Esta nota fue elaborada con asistencia de inteligencia artificial a partir de fuentes públicas y verificables, y revisada por nuestro equipo editorial antes de su publicación. Conocé cómo trabajamos.


