
economia
Qué es el IPOM, el informe clave del BCRA
Por Redacción · jueves, 29 de octubre de 2026
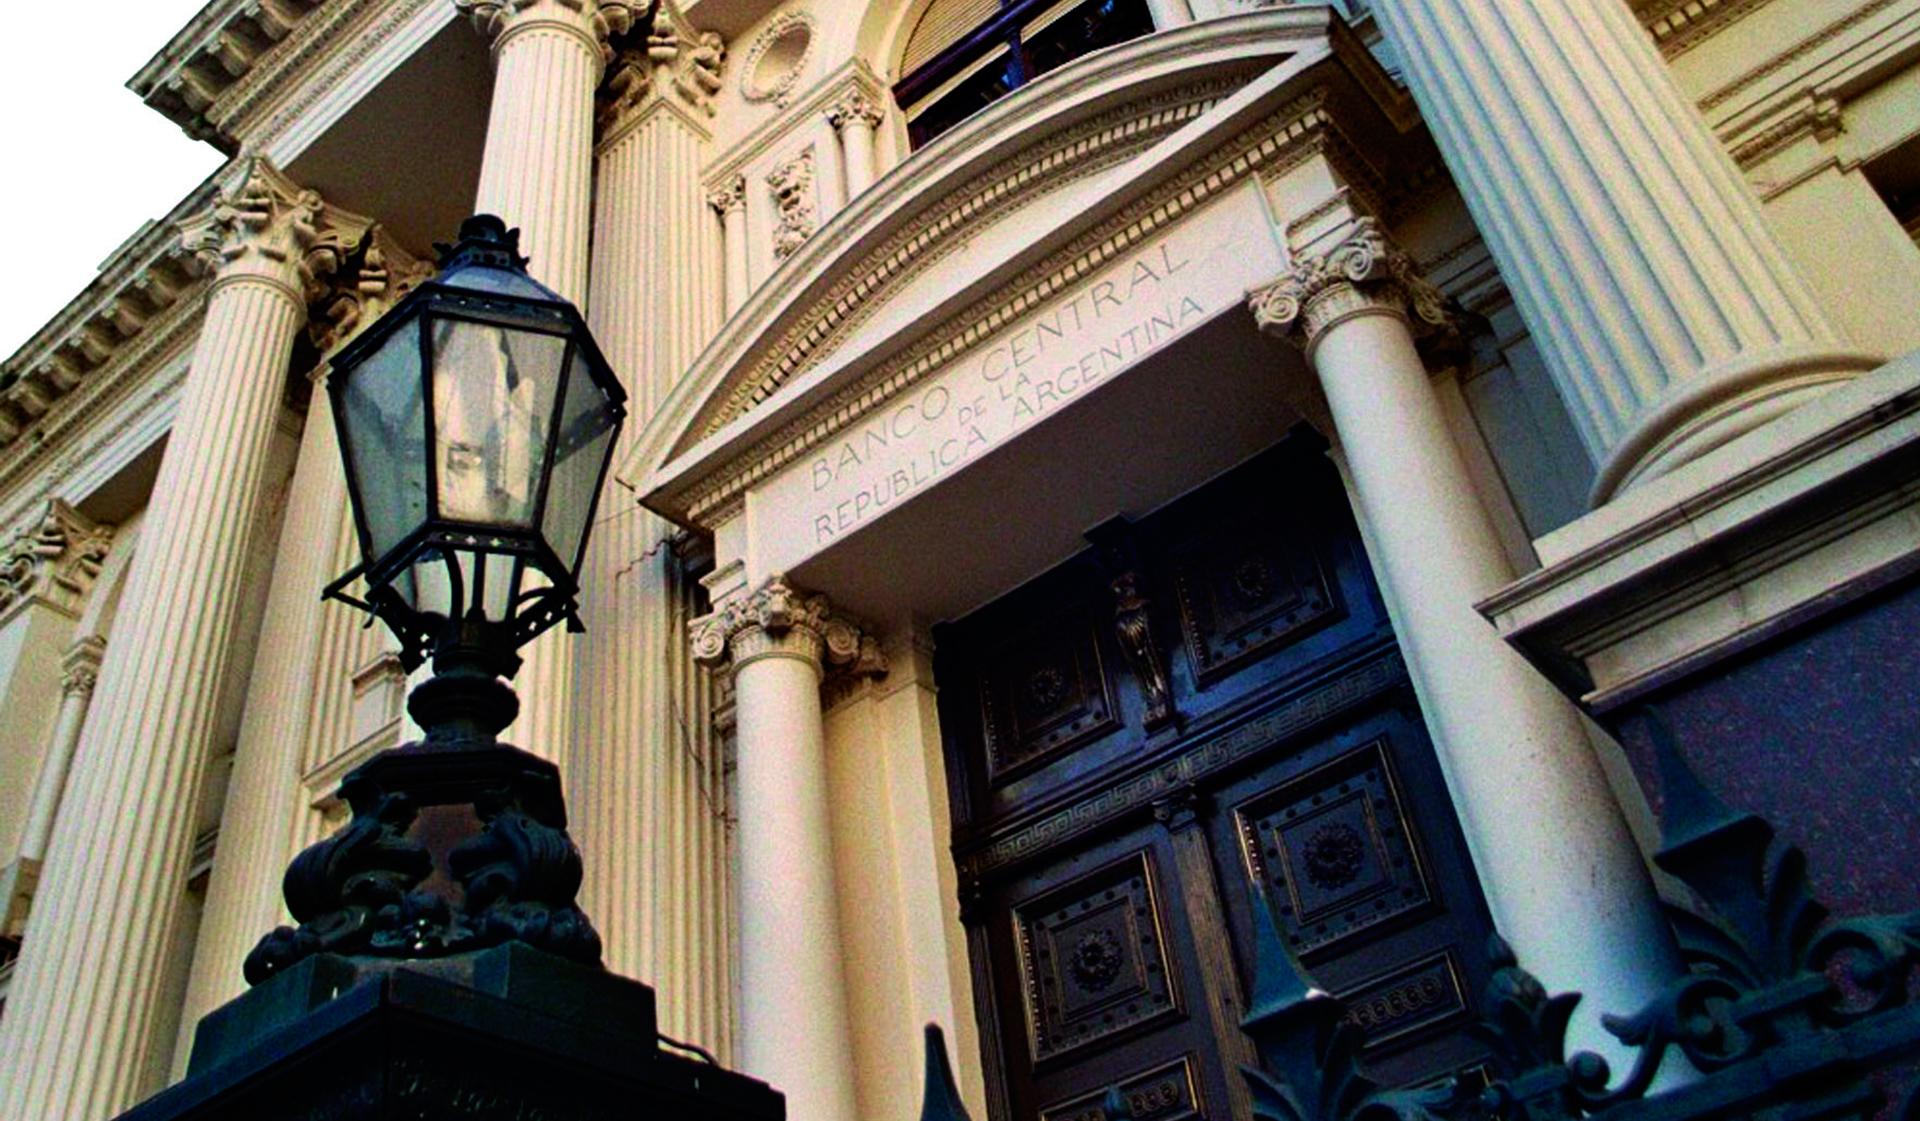
Qué es el IPOM, el informe trimestral del BCRA: en qué se diferencia del REM y qué dijo sobre la recesión y la inflación en octubre de 2026.
El IPOM es el Informe de Política Monetaria que publica el Banco Central de la República Argentina (BCRA) cada tres meses, con el diagnóstico oficial del Banco sobre la economía y las razones detrás de sus decisiones de política monetaria. No es una encuesta ni un pronóstico de consultoras: es el documento con la lectura propia del BCRA, presentado en conferencia de prensa por su presidente y su vicepresidente.
Consultá la cotización del dólar hoy — oficial, blue, MEP y CCL actualizados.
El término volvió a la agenda el 29 de octubre de 2026, cuando el BCRA publicó el IPOM correspondiente al tercer trimestre del año. En ese informe reconoció que la actividad económica cayó entre julio y septiembre por factores que describió como transitorios (la normalización del agro tras cosechas récord, cortes de gas a industrias por el frío y mayores lluvias), anticipó presiones alcistas en la inflación para el último trimestre del año por la carne, las tarifas de gas y los combustibles, y proyectó una recuperación "significativa" del PBI para el cuarto trimestre. Lo que sigue explica qué es el IPOM, cómo se construye y cómo leerlo, más allá de lo que diga cada edición puntual.
Cómo funciona
El propio documento define su objetivo así: "A través del IPOM, el BCRA comparte su diagnóstico sobre la situación macroeconómica nacional e internacional, presenta su evaluación de las perspectivas a futuro y explica de manera sistemática las decisiones de política monetaria adoptadas con el fin de cumplir su objetivo de estabilidad de precios". Lo redacta la Subgerencia General de Investigaciones Económicas del BCRA y se presenta en conferencia de prensa a cargo del presidente de la entidad, Santiago Bausili, y el vicepresidente, Vladimir Werning.
Es trimestral: en 2026 se publicaron las ediciones del cuarto trimestre de 2025 (enero), primer trimestre (mayo), segundo trimestre (agosto) y tercer trimestre (29 de octubre). El BCRA ya publicaba un IPOM con este nombre desde hace años, pero lo había discontinuado en 2023; lo retomó a partir de la edición de enero de 2026, en el marco de la Fase 4 del programa de estabilización, "con el objetivo de fortalecer la transparencia y la comunicación del esquema monetario". El documento se presenta a sí mismo como la adopción de "la práctica habitual de los principales bancos centrales en materia de comunicación", más que como el cumplimiento de una norma puntual.
Cada edición sigue la misma estructura: una "Visión Institucional" que resume el diagnóstico en pocos párrafos, un capítulo de desarrollos macroeconómicos recientes (actividad, empleo, sector externo, cuentas públicas), un capítulo de precios (inflación general, núcleo, regulados y expectativas), un capítulo de política monetaria (reservas, tasas y agregados monetarios), una serie de recuadros temáticos sobre algún tema puntual de ese trimestre, y un glosario de siglas al final.
Un ejemplo numérico de la edición de septiembre de 2026 (3T) ayuda a entender qué tipo de dato trae: el BCRA informó que la inflación promedió 1,9% mensual entre julio y septiembre (0,3 puntos porcentuales menos que el trimestre anterior), con una inflación núcleo de 2,0% mensual y de 33,6% interanual. En el mismo informe detalló que compró USD 3.400 millones de reservas en el trimestre y acumuló compras por más de USD 15.800 millones en lo que iba de 2026, con una suba de las reservas internacionales de USD 1.222 millones en esos tres meses. Son datos duros, propios del Banco, no proyecciones de terceros.
En qué se diferencia del REM y de la "tasa de referencia" de otros bancos centrales
La comparación más habitual es con el Relevamiento de Expectativas de Mercado (REM), que también administra el BCRA. El REM es una encuesta mensual a consultoras, centros de investigación y entidades financieras (45 participantes en la edición de agosto de 2026: 33 consultoras y centros de investigación, y 12 entidades financieras) sobre sus propias proyecciones de inflación, actividad, tipo de cambio y tasas. El propio BCRA aclara que "los pronósticos no constituyen necesariamente la visión del BCRA": el REM es la opinión del mercado, no la del Banco.
Acá está el matiz que conviene tener claro antes de citar un número del IPOM como si fuera un pronóstico propio del BCRA: para las proyecciones numéricas de inflación y actividad de los próximos trimestres, el IPOM no publica una cifra puntual distinta, sino que comparte y cita explícitamente los números del REM. Por ejemplo, la edición de septiembre de 2026 dice que "los analistas del mercado estiman que el crecimiento se retomaría desde el cuarto trimestre, luego de una caída de 1,0% [desestacionalizado] en el tercero […] prevén una expansión de 1,8% […] en el último trimestre del año" y que "prevén una inflación de 30,0% interanual para diciembre de 2026". Esas cifras son del REM, citadas dentro del IPOM: lo que el BCRA agrega de cosecha propia es el diagnóstico narrativo (qué las explica, qué riesgos ve) y los datos ya ocurridos (inflación medida, reservas compradas, tasas de mercado), no el número puntual a futuro.
La otra diferencia importante es con el esquema de bancos centrales como el de Chile o Brasil, donde el IPoM (o su equivalente) acompaña una decisión de tasa de política monetaria de referencia única. El BCRA argentino, en el esquema vigente desde 2024, no fija esa tasa de referencia: opera con un régimen de control de los agregados monetarios (la cantidad de dinero en la economía) y reporta como dato informativo las tasas que surgen del mercado, como la de los adelantos en cuenta corriente (24,5% nominal anual a fines de octubre de 2026) o la de las cauciones a un día (20,1% nominal anual). Quien busque "la tasa del BCRA" como la de otros países no va a encontrar una cifra única con ese rol en el esquema actual.
Cómo acceder al IPOM y leerlo desde Argentina
El IPOM se publica gratis, sin registro, en bcra.gob.ar, en formato PDF (con ISSN propio, 2525-071X), dentro de la sección de informes de política monetaria. Cada edición nueva también se anuncia con una noticia en el sitio del BCRA y con una conferencia de prensa que suele transmitirse en vivo.
- Para una lectura rápida, alcanza con leer la "Visión Institucional" de las primeras páginas: resume en pocos párrafos el diagnóstico completo del resto del documento.
- Los recuadros temáticos (uno o dos por edición) suelen anticipar el tema que más se va a discutir en los medios esa semana: en la edición de septiembre de 2026 fueron la reforma de la Carta Orgánica, la administración de las reservas en oro, el control de agregados monetarios y la mora bancaria.
- Para contrastar el diagnóstico oficial contra la mirada privada, conviene cruzarlo con el propio REM (que cita el mismo IPOM) y con informes de consultoras como Ferreres, Equilibra o Analytica, algo que hacen de forma habitual medios como Ámbito o BAE Negocios al cubrir cada edición.
- La forma más útil de usarlo con el tiempo es comparar la proyección de una edición contra el dato real que trajo la edición siguiente: el IPOM de junio de 2026 compartía la expectativa de una recuperación ya en el tercer trimestre, y tres meses después el propio BCRA tuvo que reconocer que la caída se extendió también a ese trimestre. Ese ejercicio —comparar lo proyectado contra lo que terminó pasando— dice más sobre qué tan cerca está el escenario oficial de cumplirse que leer una sola edición de forma aislada.
Riesgos de leer el IPOM sin este contexto
El primer riesgo es confundir una cifra del REM citada dentro del IPOM con un pronóstico propio del BCRA: son fuentes distintas aunque aparezcan en el mismo documento, y el propio Banco se cuida de aclarar esa diferencia en el texto del REM, no siempre tan visible cuando la cifra se repite en una nota de prensa.
El segundo es tomar el diagnóstico de una edición como un hecho garantizado en vez de una lectura de ese momento: la propia secuencia de 2026 (recuperación esperada para el tercer trimestre en la edición de junio, que no se cumplió y pasó a esperarse para el cuarto trimestre en la edición de septiembre) muestra que el escenario se revisa trimestre a trimestre, a veces corrigiendo lo que se dijo tres meses antes.
El tercero es de calendario: el propio IPOM de septiembre de 2026 advierte que noviembre de 2026 va a tener una cantidad de días hábiles excepcionalmente baja por los feriados dispuestos para la visita del Papa León XIV a la Argentina (8 al 11 de noviembre), lo que puede distorsionar la comparación de los indicadores mensuales de ese mes puntual frente a otros meses. Leer un solo dato de noviembre sin ese contexto puede llevar a sacar una conclusión equivocada sobre si la economía mejora o empeora.
Fiscalidad
El IPOM no es un instrumento financiero ni una operación: es un informe de diagnóstico, así que no tiene un tratamiento impositivo propio ni genera, por sí mismo, ninguna obligación fiscal para quien lo lee. Las decisiones de inversión que alguien tome a partir de su lectura (comprar un bono, un plazo fijo o un CEDEAR, por ejemplo) sí tienen su propio tratamiento impositivo, pero eso depende del instrumento elegido, no del informe. Para esas decisiones concretas conviene consultar a un contador matriculado en vez de asumir un régimen sin verificarlo.
Preguntas frecuentes
¿El IPOM de septiembre de 2026 dice que Argentina está en recesión?
El documento reconoce una caída de la actividad económica en el tercer trimestre, que atribuye a factores transitorios, pero no usa textualmente la palabra "recesión" en ese pasaje. La prensa económica calificó el cuadro como "recesión técnica" porque se trataría del segundo trimestre consecutivo de caída desestacionalizada, sumado a la contracción de 0,6% del segundo trimestre. El IPOM, además, aclara que en los primeros ocho meses de 2026 la economía acumulaba un crecimiento de 1,2% respecto de igual período de 2025, y proyecta una recuperación significativa para el cuarto trimestre.
¿Por qué el IPOM cita cifras del REM en vez de dar su propio número de inflación o crecimiento futuro?
Porque el esquema de comunicación del BCRA separa los datos duros ya ocurridos (que sí son información propia del Banco, como la inflación medida o las reservas compradas) de las proyecciones a futuro, para las cuales usa y transparenta la encuesta que ya le hace al mercado a través del REM, en lugar de agregar un pronóstico puntual adicional y distinto. El propio REM aclara que esos pronósticos "no constituyen necesariamente la visión del BCRA".
¿Existe una ley que obligue al BCRA a publicar el IPOM?
No se identificó una norma puntual de la Carta Orgánica del BCRA (Ley 24.144) que mencione al IPOM por nombre y obligue a publicarlo. El propio informe se presenta como la adopción de una práctica de comunicación habitual entre bancos centrales, dentro del mandato general de la Carta Orgánica de preservar el valor de la moneda, y no como el cumplimiento de un artículo específico. Es una política de transparencia del Banco, no un trámite con sanción legal si se discontinuara, como de hecho ocurrió entre 2023 y fines de 2025.
¿Dónde puedo ver el IPOM completo y gratis?
En el sitio oficial del BCRA, dentro de la sección de informes de política monetaria, en formato PDF descargable sin necesidad de registrarse. Cada edición nueva también queda anunciada con una noticia propia en el mismo sitio.
- IPC de septiembre: la inflación fue 1,9%
- Inflación septiembre: alimentos la acercan al 2%
- Riesgo país en mínimos, industria en caída y casi 9.000 empresas menos: la letra chica detrás de la calma financiera en Argentina
- ¿Qué es el REM, la encuesta de expectativas del BCRA?
- REM del BCRA: dólar a $1.630 e inflación del 30% en 2026
Esta nota fue elaborada con asistencia de inteligencia artificial a partir de fuentes públicas y verificables, y revisada por nuestro equipo editorial antes de su publicación. Conocé cómo trabajamos.


